Sitemizi Google aramalarında tercih edilen kaynak olarak ekleyin.
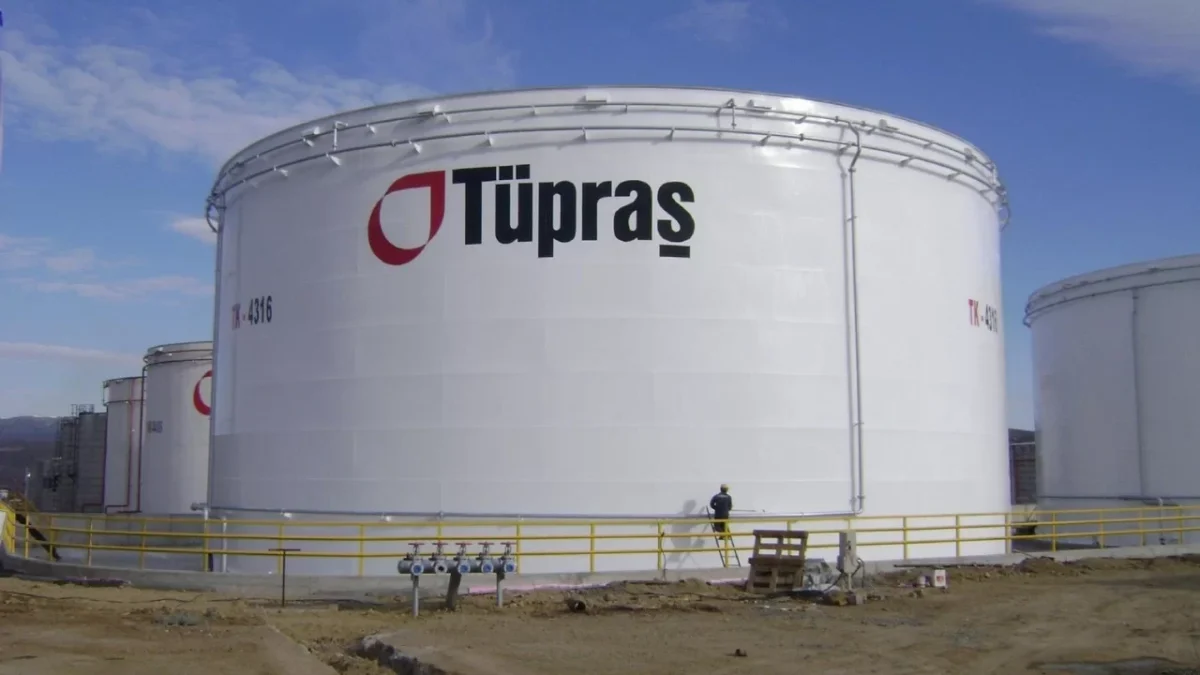
Tüpraş Hisselerinde Hedef Fiyat Güncellemesi: Yatırımcılar İçin Yeni Beklentiler
Borsa İstanbul’un lokomotif şirketlerinden Tüpraş (TUPRS), 2026 3. çeyrek finansal sonuçlarının ardından aracı kurumların merceğine girdi. 9 Kasım 2026 tarihinde 8 farklı aracı kurum, şirketin operasyonel performansı ve gelecek projeksiyonlarını değerlendirerek yeni hedef fiyatlarını paylaştı.
Haberin Öne Çıkan Başlıkları
- Güçlü Beklenti: Aracı kurumların tamamına yakınında ‘Al’ ve ‘Endeks Üstü Getiri’ tavsiyeleri korunuyor.
- Yükseliş Potansiyeli: Açıklanan hedef fiyatlara göre hissede %51,78 seviyelerine varan getiri potansiyeli dikkat çekiyor.
- Revize Edilen Hedefler: Birçok kurum, beklentilerini yukarı yönlü güncelleyerek hisse için iyimser görüşlerini pekiştirdi.
Tüpraş hisseleri, açıklanan finansal tabloların ardından piyasa oyuncuları tarafından yakından takip ediliyor. Aracı kurumlar, şirketin rafineri marjları ve operasyonel verimliliği üzerinden 2027 yılına odaklanan analizlerini güncelledi. Özellikle enerji sektöründeki küresel dalgalanmalara karşı Tüpraş’ın sahip olduğu esneklik, raporlarda öne çıkan en önemli faktör olarak vurgulanıyor. Yatırımcılar, Güncel Şirket Haberleri arasında bu güncellemelerin hisse fiyatlaması üzerindeki etkisini izlemeye devam ediyor.
| Aracı Kurum | Hedef Fiyat | Tavsiye |
|---|---|---|
| Vakıf Yatırım | 510,00 TL | Endeks Üstü Getiri |
| Gedik Yatırım | 501,00 TL | Endekse Paralel |
| Deniz Yatırım | 494,00 TL | Al |
| Ak Yatırım | 480,00 TL | Endeks Üstü Getiri |
| Tacirler Yatırım | 481,00 TL | Al |
Merak Edilen Sorular
Tüpraş’ın prim potansiyeli nedir?
Aracı kurumların açıkladığı raporlara göre, 336 TL olan baz fiyata kıyasla ortalama %35 ile %51 arasında değişen bir getiri potansiyeli öngörülmektedir.
Tüpraş hissesinde genel yatırım tavsiyesi ne yönde?
İnceleme yapılan 8 kurumun büyük çoğunluğu hisse için ‘AL’ yönünde görüş bildirerek uzun vadeli pozitif beklentilerini korumaktadır.
Finans Hattı Yorum:
Tüpraş, operasyonel marjları ve güçlü nakit akışı ile Borsa İstanbul’un en dayanıklı şirketleri arasında yer almaya devam ediyor. Aracı kurumların güncellediği raporlar, şirketin mevcut piyasa çarpanlarının sunduğu iskontonun piyasa analistleri tarafından değerlendirildiğini gösteriyor. Bilanço sonrası gelen revizyonlar, hissenin değerleme tarafında daha yukarı taşınabileceğine dair güçlü bir sinyal teşkil ediyor.
Yatırımcı psikolojisi açısından, kurumsal raporların yoğunlaştığı bu dönemlerde ‘beklenti satın alınır, gerçekleşme satılır’ döngüsüne dikkat edilmelidir. Hedef fiyatların realize edilmesi, hisse üzerinde dönem dönem kar satışlarına neden olsa da, orta ve uzun vadeli beklentilerin pozitif ayrıştığı bir tablo söz konusu. Özellikle enerji fiyatlarındaki oynaklığın sınırlı olduğu dönemlerde Tüpraş, portföylerde güvenli bir liman olarak görülüyor.
Aşağı yönlü riskler noktasında, küresel rafineri marjlarında yaşanabilecek olası daralmalar ve döviz bazlı maliyetlerdeki artışlar yakından izlenmelidir. Teknik olarak 336 TL seviyesinin üzerinde kalıcılık, kurumların belirlediği hedeflere ulaşılması adına kritik bir eşik oluşturuyor. Yatırımcıların, aracı kurum raporlarının sadece rehber niteliğinde olduğunu unutmadan, kendi risk profillerine uygun stratejiler geliştirmeleri hayati önem taşıyor.