Tüpraş’ta Hedef Fiyat Güncellemeleri ve Tavsiye Değişikliği
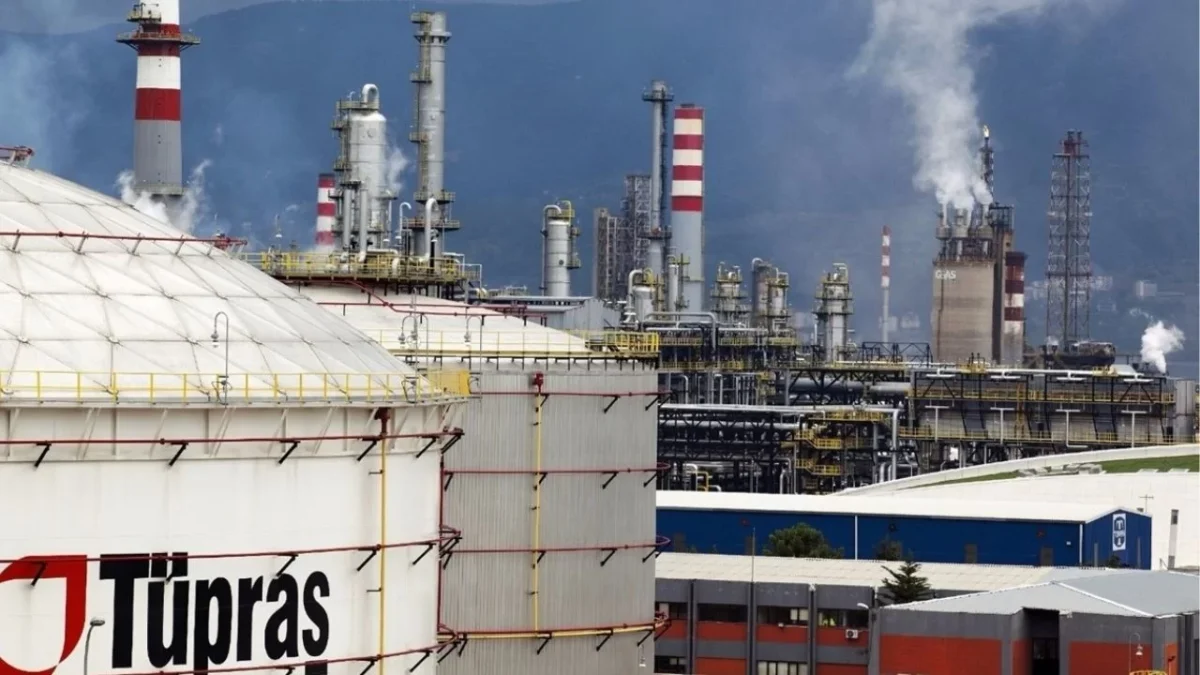
Türkiye Petrol Rafinerileri A.Ş. (TUPRS) hisseleri için aracı kurumlardan gelen hedef fiyat güncellemeleri piyasa gündeminde yer alıyor. Son olarak bir aracı kurum, Tüpraş için belirlediği hedef fiyatı ve yatırım tavsiyesini revize ederek yatırımcıların dikkatini çekti. Bu gelişme, şirketin operasyonel performansı ve gelecekteki marj beklentileri çerçevesinde değerlendiriliyor.
Operasyonel Güçlü Görünüm ve Marj Beklentileri
Yayınlanan analiz raporuna göre, Tüpraş’ın operasyonel görünümü olağanüstü derecede güçlü kalmaya devam ediyor. Özellikle 2026 yılı için net rafineri marjı varsayımı 10 ABD Doları/varil’den 15 ABD Doları/varil’e yükseltilerek, şirketin kendi revize ettiği 13-15 ABD Doları/varil beklentisinin üst bandına yaklaşıldığı belirtiliyor. Dizel, jet yakıtı ve benzin gibi ürünlerin ‘crack marjları’nın tarihsel ortalamaların oldukça üzerinde seyretmesi, üçüncü çeyrekte (3Ç26) güçlü bir kâr performansı beklentisini destekliyor. Ancak analistler, yatırımcıların ilgisinin giderek 2026’daki güçlü çeyreklik performanstan, rafineri marjlarının 2027’de ne ölçüde sürdürülebileceğine kaydığını ifade ediyorlar. Jeopolitik risklerin azalması ve rafineri kullanılabilirliğinin artmasıyla mevcut olağanüstü seviyelerden bir normalleşme öngörülüyor.
Gedik Yatırım’dan TUPRS Hedef Fiyat ve Tavsiye Güncellemesi
Gedik Yatırım, Tüpraş (TUPRS) için belirlediği 12 aylık hedef fiyatını 501,00 TL olarak güncelledi. Daha önce ‘Endeks Üzeri Getiri’ olarak belirlenen tavsiye ise ‘Endekse Paralel Getiri’ seviyesine indirildi. Son kapanış fiyatı 414,75 TL olan hisse için bu hedef fiyat, yaklaşık %20,79’luk bir prim potansiyeli anlamına geliyor. Gedik Yatırım, şirketin mevcut hisse fiyatının, kısa vadeli güçlü karlılık görünümünü büyük ölçüde yansıttığı değerlendirmesini yapıyor. Bu durum, hissenin performansının piyasa genelindeki hareketlerle paralel seyredeceği beklentisini güçlendiriyor.
Sektör Bağlamı ve Gelecek Beklentileri
Tüpraş, Türkiye’nin en büyük sanayi kuruluşu ve enerji sektörünün kilit oyuncularından biri konumunda. Şirketin performansı, global petrol fiyatları, rafineri marjları, döviz kurları ve bölgesel jeopolitik gelişmeler gibi birçok faktörden etkileniyor. Özellikle enerji talebindeki değişimler ve emtia fiyatlarındaki dalgalanmalar, şirketin karlılığını doğrudan etkileyebiliyor. Son dönemde küresel enerji piyasalarındaki arz-talep dengesizlikleri ve jeopolitik gerilimler, rafineri marjlarını yukarı yönlü desteklemişti. Ancak bu durumun ne kadar sürdürülebilir olacağı, analistler tarafından yakından takip ediliyor. Tüpraş’ın, bölgedeki en iyi konumlanmış rafinerilerden biri olması, şirkete rekabet avantajı sağlıyor. Bununla birlikte, şirketin uzun vadeli stratejileri, yeni yatırımları ve enerji dönüşümüne uyumu da yatırımcılar için önemli değerlendirme kriterleri arasında yer alıyor. Şirketin faaliyet gösterdiği sektördeki güncel gelişmeler ve rekabet koşulları, hisse üzerindeki potansiyel etkileri açısından büyük önem taşıyor. Sektördeki güncel şirket haberleri takibi, yatırımcıların doğru kararlar almasına yardımcı olacaktır.
| Aracı Kurum | Gedik Yatırım |
| Hedef Fiyat | 501,00 TL |
| Son Fiyat | 414,75 TL |
| Tavsiye | Endekse Paralel Getiri |
| Potansiyel Getiri | %20,79 |
| Açıklama Tarihi | 22 Eylül 2026 |
Finans Hattı Yorum:
Tüpraş’ın (TUPRS) son dönemdeki güçlü operasyonel performansına rağmen, bir aracı kurumun ‘Endeks Üzeri Getiri’den ‘Endekse Paralel Getiri’ye yönelik tavsiye değişikliği, hisse üzerindeki kısa vadeli yukarı yönlü potansiyele dair temkinli bir duruşu yansıtıyor. Rafineri marjlarındaki olağanüstü yükselişin sürdürülebilirliğine yönelik belirsizlikler ve jeopolitik risklerin azalmasıyla beklenen normalleşme eğilimi, bu tavsiye değişikliğinin temelini oluşturuyor. Mevcut durumda hissenin, kısa vadeli güçlü karlılık beklentilerini büyük ölçüde fiyatladığı düşünülüyor.
Yatırımcıların, Tüpraş hissesine yönelik değerlendirmelerinde, önümüzdeki dönemde rafineri marjlarındaki seyrin nasıl şekilleneceğine ve şirketin 2027 yılına yönelik öngörülerinin ne kadar gerçekleşeceğine odaklanması önem taşıyor. Gedik Yatırım’ın belirlediği 501 TL’lik hedef fiyat, mevcut seviyeler üzerinden sınırlı bir yukarı potansiyele işaret etse de, piyasa genelindeki genel eğilimler ve sektördeki değişimler, hissenin performansını doğrudan etkileyecektir.
Uzun vadeli perspektifte, Tüpraş’ın enerji dönüşümüne uyumu, çevresel düzenlemelere adaptasyonu ve rekabetçi yapısını koruma yeteneği kritik önem taşıyor. Jeopolitik gelişmelerin yanı sıra, küresel enerji politikalarındaki olası değişimler ve teknolojik yenilikler, şirketin gelecekteki büyüme potansiyelini şekillendirecektir. Yatırımcılar, bu faktörleri göz önünde bulundurarak portföylerinde Tüpraş hissesi için stratejik bir değerlendirme yapmalıdır.