THYAO: İnfo Yatırım, THY Hedef Fiyatını Güncelledi
Analistlerden THY İçin Revize Edilmiş Fiyat Hedefi ve Tavsiye
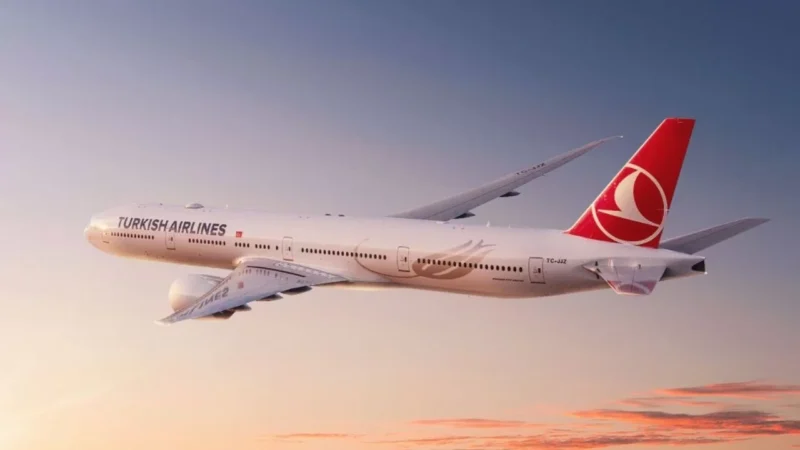
Türk Hava Yolları (THYAO) hisseleri için aracı kurumların hedef fiyat güncellemeleri piyasa tarafından yakından takip ediliyor. 10 Haziran 2026 tarihinde bir aracı kurum, havayolu sektörüne yönelik raporu kapsamında THY için belirlediği hedef fiyat ve tavsiyesini aşağı yönlü revize etti.
İnfo Yatırım tarafından yapılan güncellemede, THYAO koduyla işlem gören Türk Hava Yolları hissesi için daha önce belirlenen 462,00 TL olan hedef fiyat, 373,25 TL‘ye düşürüldü. Ayrıca, daha önceki “endeks üstü getiri” tavsiyesi, “endekse paralel getiri” olarak değiştirildi. Bu revize ile birlikte, mevcut fiyatlara göre hissenin prim potansiyeli yaklaşık olarak %25,87 olarak hesaplandı.
| Aracı Kurum | İnfo Yatırım |
| Eski Hedef Fiyat | 462,00 TL |
| Yeni Hedef Fiyat | 373,25 TL |
| Mevcut Fiyat | 296,50 TL |
| Eski Tavsiye | Endeks üstü getiri |
| Yeni Tavsiye | Endekse paralel getiri |
| Prim Potansiyeli | %25,87 |
| Açıklanma Tarihi | 10 Haziran 2026 |
Bu tür güncellemeler, yatırımcıların portföy kararlarında önemli bir referans noktası oluşturmaktadır. Şirketlerin finansal sağlığı ve gelecek beklentileri hakkında aracı kurumların görüşlerini yansıtan bu analizler, Güncel Şirket Haberleri kategorisindeki diğer gelişmelerle birlikte değerlendirilmelidir.
Finans Hattı Yorum:
Aracı kurumların Türk Hava Yolları (THYAO) hissesi için hedef fiyat ve tavsiye revizyonları, küresel havacılık sektöründeki genel eğilimleri ve şirketin kendi operasyonel dinamiklerini yansıtmaktadır. İnfo Yatırım’ın bu adımı, muhtemelen artan operasyonel maliyetler, küresel ekonomik yavaşlama endişeleri veya jeopolitik gelişmelerin havayolu talebi üzerindeki potansiyel etkilerini dikkate alarak atılmıştır. Bu tür revizyonlar, piyasadaki genel hissiyatın bir göstergesi olabileceği gibi, doğrudan şirketin mevcut finansal raporlamaları ve gelecek çeyrek projeksiyonlarının birer yansımasıdır.
Yatırımcı cephesinde, “endekse paralel getiri” tavsiyesi, hissenin artık belirgin bir üstün performans gösterme potansiyelinin azaldığına işaret ederken, aynı zamanda mevcut seviyelerde de önemli bir düşüş beklenmediğini göstermektedir. Mevcut 296,50 TL seviyesinden 373,25 TL‘lik hedef fiyat, göreceli bir potansiyel barındırsa da, stratejik bir yaklaşım gerektirecektir. Temel analiz açısından, şirketin borçluluk oranları, filo yenileme maliyetleri ve yaz dönemi trafik verileri yakından izlenmelidir.
Bu noktada yatırımcıların dikkat etmesi gereken temel unsurlardan biri, küresel akaryakıt fiyatlarındaki olası dalgalanmalar ve döviz kurlarındaki hareketliliktir. THY, maliyet yapısı gereği bu tür dış etkenlere oldukça hassastır. Ayrıca, küresel çapta faiz oranlarının seyri ve ekonomik büyüme beklentileri, hem yolcu hem de kargo talebini doğrudan etkileyebileceğinden, yatırımcıların bu faktörleri de göz önünde bulundurarak pozisyon almaları faydalı olacaktır.