Sitemizi Google aramalarında tercih edilen kaynak olarak ekleyin.
Vestel Elektronik Finansal Sonuçlarıyla Beklentilerin Altında Kaldı
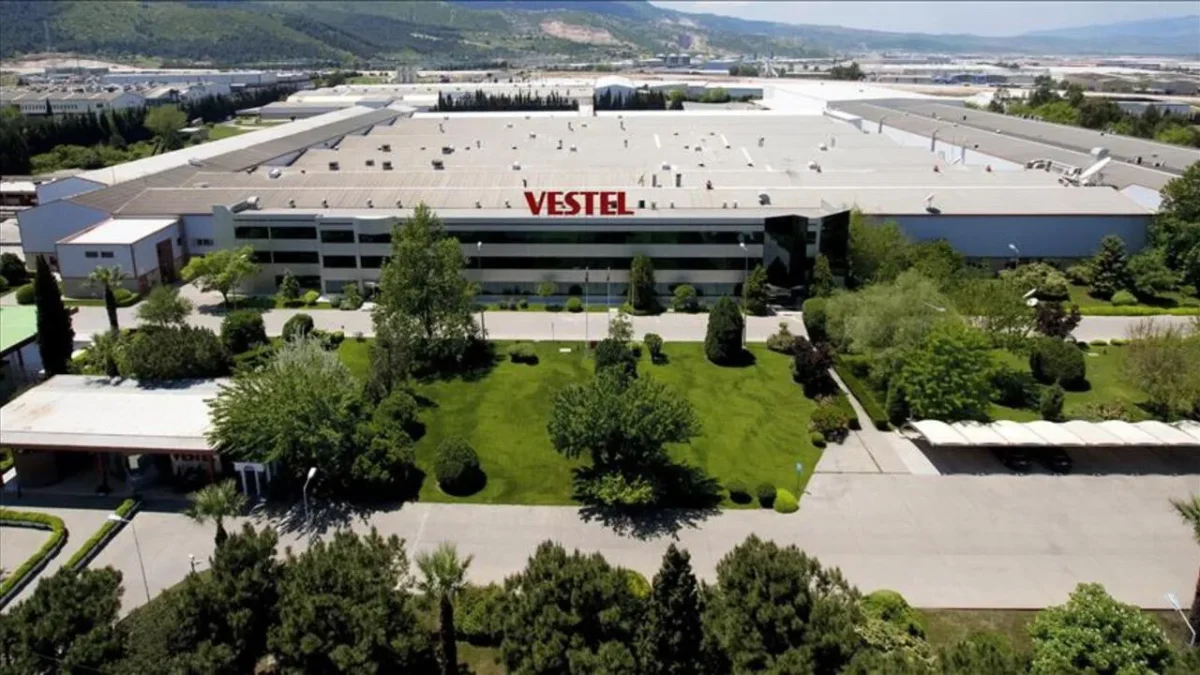
Vestel Elektronik (VESTL), 2026 yılı üçüncü çeyrek bilançosunda piyasa beklentilerini aşan bir net zarar açıkladı. Yılın ilk dokuz ayında satış gelirlerinde yaşanan yüzde 47’lik dramatik düşüş, şirketin operasyonel kârlılığı üzerinde baskı oluşturmaya devam ediyor.
Haberin Öne Çıkan Başlıkları
- Net Zarar Büyüdü: Şirket, üçüncü çeyrekte 6 milyar 549 milyon TL net zarar kaydetti.
- Gelir Kaybı: Satış hasılatı, geçen yılın aynı dönemine göre yüzde 47 oranında gerileyerek 74,44 milyar TL seviyesine indi.
- FAVÖK Negatife Döndü: Geçen yıl 2 milyar TL pozitif FAVÖK üreten şirket, bu yıl 1,94 milyar TL negatif FAVÖK açıkladı.
- Özkaynak Erişimi: Şirketin özkaynakları yılbaşından bu yana yaklaşık yüzde 49 azalarak 16,88 milyar TL seviyesine çekildi.
Vestel, açıkladığı son finansal verilerle yatırımcılarını endişelendiren bir tablo çizdi. Özellikle esas faaliyet zararının 18,31 milyar TL’ye yükselmesi, şirketin maliyet yönetimi ve operasyonel verimlilik konusunda yaşadığı zorlukları gözler önüne seriyor. Borsa İstanbul’da işlem gören Güncel Şirket Haberleri kapsamında değerlendirildiğinde, şirketin toplam varlıklarının 219,19 milyar TL’ye gerilemesi, bilançodaki küçülmenin boyutunu net bir şekilde ortaya koyuyor. Piyasa analistlerinin 5,6 milyar TL civarındaki zarar beklentisi, açıklanan 6,5 milyar TL’lik gerçekleşme ile aşılmış oldu.
| Gösterge | 2026/9 Dönemi | Değişim/Durum |
|---|---|---|
| Net Zarar | 16,88 Milyar TL | – |
| Satış Gelirleri | 74,44 Milyar TL | -%47 |
| Özkaynaklar | 16,88 Milyar TL | -%49 |
| FAVÖK | -1,94 Milyar TL | Negatif |
Merak Edilen Sorular
Vestel’in zarar açıklamasının temel nedeni nedir?
Şirketin satış gelirlerindeki keskin düşüş ve operasyonel faaliyetlerdeki maliyet artışları, net zararın büyümesinde belirleyici ana etkenler olarak öne çıkıyor.
Özkaynaklardaki yüzde 49’luk düşüş ne anlama geliyor?
Özkaynaklardaki bu denli hızlı erime, şirketin finansal yapısının zayıfladığına ve borçluluk dengesinin sermaye yapısını zorladığına işaret eden negatif bir göstergedir.
Finans Hattı Yorum:
Vestel’in son bilançosu, şirketin operasyonel verimlilikten uzaklaştığını ve satış kanallarında ciddi bir daralma yaşadığını gösteriyor. Yüzde 47’lik gelir kaybı, sadece piyasa koşullarıyla değil, aynı zamanda talep daralması ve rekabet baskısıyla da doğrudan ilişkilidir. Kârlılığın negatife dönmesi, şirketin değerleme çarpanlarını da baskı altına almaktadır.
Yatırımcı psikolojisi açısından bu tür finansal sonuçlar, genellikle hisse üzerinde satış baskısını tetikler. Beklentilerin üzerinde gelen zarar, yatırımcıların şirketin gelecek çeyreklerde toparlanma kabiliyetine olan güvenini sarsabilir. Özellikle özkaynak erimesi, uzun vadeli yatırımcılar için en önemli risk unsuru olarak görülmelidir.
Aşağı yönlü riskler bağlamında, şirketin operasyonel nakit akışını pozitife çevirememesi durumunda bilanço üzerindeki baskı sürebilir. Teknik olarak hissede takip edilecek seviyelerin belirlenirken, temel verilerdeki bu bozulmanın fiyatlara yansıması yakından izlenmelidir. Şirketin borçluluk yapısını nasıl yöneteceği, önümüzdeki dönemin en kritik takip başlığı olacaktır.