OYAK Çimento’dan Güçlü Operasyonel Performans
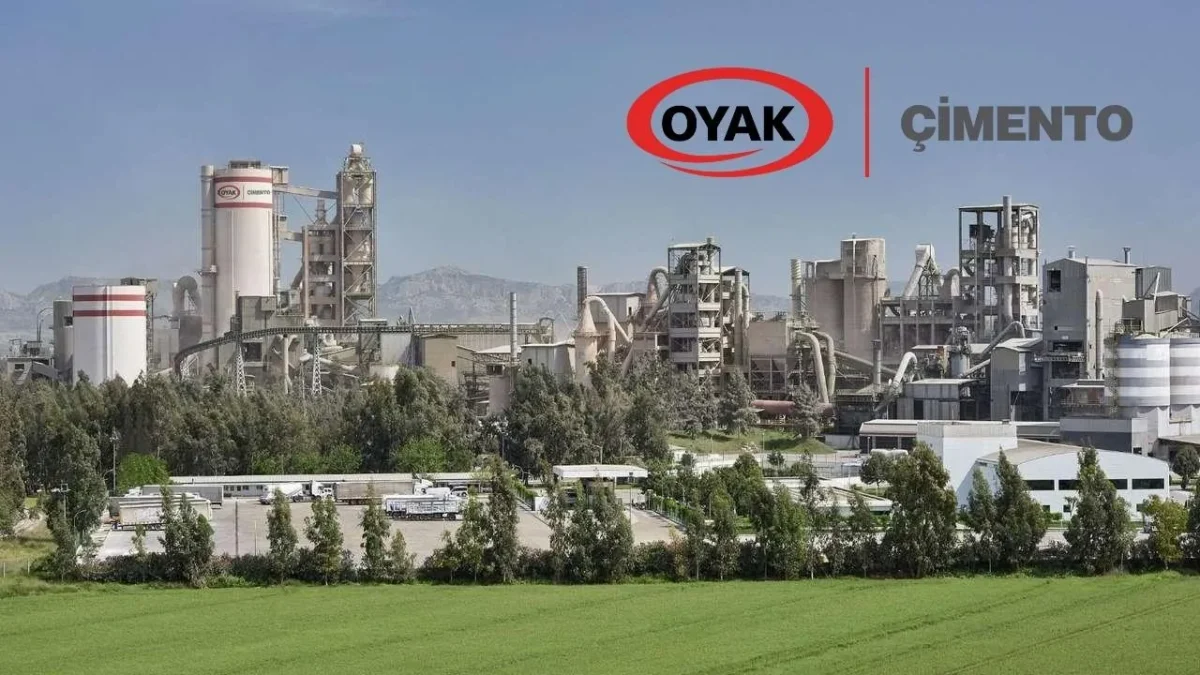
OYAK Çimento Fabrikaları A.Ş. (OYAKC), 2026 yılının ikinci çeyreğine ilişkin finansal sonuçlarını açıkladı. Şirketin açıkladığı bilanço verileri, İş Yatırım Menkul Değerler A.Ş. tarafından detaylı bir şekilde incelendi. Yapılan değerlendirmeler, satış hacmindeki artışa rağmen ciroda yaşanan reel düşüşe karşın, maliyet yönetimindeki başarı ve operasyonel verimlilik artışının altını çiziyor.

OYAKC 2Ç26 Finansal Sonuçları Değerlendirmesi
OYAK Çimento, 2026 yılının ikinci çeyreğinde 15.596 milyon TL ciro elde etti. Bu rakam, piyasa beklentisinin yaklaşık %3 üzerinde ve İş Yatırım’ın tahminlerine paralel bir seyir izledi. Yıllık bazda %5’lik bir düşüş yaşanırken, çeyreklik bazda %36’lık bir artış kaydedildi. Yurtiçi satış gelirlerinde %6’lık bir gerileme yaşanırken, yurtdışı satış gelirleri %14’lük bir artış gösterdi. Satış hacmindeki artışa rağmen, fiyatlama etkileri nedeniyle cironun reel olarak düşüş göstermesi dikkat çekti.
Satışların maliyetindeki düşüş, şirketin brüt kârlılığını olumlu etkiledi. Brüt kâr, yıllık bazda %4, çeyreklik bazda ise %62 artışla 3.975 milyon TL‘ye ulaştı. Brüt kâr marjı, yıllık 2,2 puan ve çeyreklik 4,1 puan artışla %25,5 seviyesine yükseldi. Satışların maliyetinin yıllık bazda %7 gerilemesi, brüt kârlılıktaki bu iyileşmenin temel nedeni olarak öne çıktı.
FAVÖK ve Net Kâr Performansı
Operasyonel giderlerin yönetimi ve enerji maliyetlerindeki iyileşmeler, FAVÖK (Faiz, Vergi, Amortisman ve Öncesi Kâr) marjını yukarı çekti. Şirket, 2Ç26’da piyasa beklentilerinin ve İş Yatırım tahminlerinin üzerinde 3.831 milyon TL FAVÖK açıkladı. Bu rakam, yıllık bazda %4, çeyreklik bazda ise %50’lik bir artışa işaret ediyor. FAVÖK marjı, yıllık 2,1 puan ve çeyreklik 2,3 puan artışla %24,6’ya yükseldi. Beypazarı Güneş Enerjisi Santrali’nin devreye alınması ve alternatif yakıt kullanımının artması bu gelişmede önemli rol oynadı.
Ancak, artan vergi giderleri net kâr üzerinde baskı oluşturdu. Şirketin net kârı yıllık bazda %38 gerileyerek 2.084 milyon TL seviyesinde gerçekleşti. Geçen yılın aynı döneminde kaydedilen vergi gelirinin, bu dönemde vergi giderine dönüşmesi bu gerilemeye neden oldu. Yine de, net kâr bir önceki çeyreğe göre önemli bir artış göstererek beklentilerin üzerinde bir performans sergiledi.
Net Nakit Pozisyonu ve Stratejik Yatırımlar
OYAK Çimento’nun finansal sağlığına ilişkin bir diğer önemli gösterge olan net nakit pozisyonu da incelendi. Toplam finansal borçların 2025 yıl sonundaki 4.921 milyon TL’den Haziran 2026 itibarıyla 3.056 milyon TL‘ye gerilemesi olumlu bir gelişme olarak kaydedildi. Şirketin net nakit pozisyonu ise 12.476 milyon TL’den 10.753 milyon TL’ye düştü.
Operasyonel ve stratejik gelişmeler açısından, Nisan ayında faaliyete geçen 115 MW kapasiteli Beypazarı Güneş Enerjisi Santrali’nin performansı öne çıktı. Santral, Haziran sonuna kadar yaklaşık 51 bin MWh elektrik üreterek fabrikaların elektrik ihtiyacının önemli bir kısmını karşıladı. Bu yatırım ile yenilenebilir enerjinin toplam enerji tüketimindeki payının %25’e çıkarılması hedefleniyor. Ayrıca, şirketin toplam 13,5 MW kapasiteli atık ısı geri kazanım yatırımlarının da devam ettiği belirtildi.
Temel Finansal Göstergeler (2Ç26 vs 2Ç25)
| Gösterge | 2Ç26 (mn TL) | 2Ç25 (mn TL) | Değişim (%) |
| Ciro | 15.596 | – | -5 (Yıllık) |
| Brüt Kâr | 3.975 | – | +4 (Yıllık) |
| FAVÖK | 3.831 | – | +4 (Yıllık) |
| Net Kâr | 2.084 | – | -38 (Yıllık) |
| Net Borç | 3.056 | – | – |
OYAK Çimento’nun 2026 yılı ikinci çeyrek finansal sonuçları, şirketin zorlu piyasa koşullarında dahi operasyonel verimliliğini koruduğunu ve maliyet yönetiminde başarılı olduğunu gösteriyor. Cirodaki reel düşüşe rağmen, brüt kâr ve FAVÖK marjlarındaki iyileşme, şirketin stratejik yatırımlarının ve operasyonel gücünün bir yansıması olarak değerlendiriliyor. Özellikle yenilenebilir enerjiye yapılan yatırımlar, uzun vadede maliyet avantajı ve sürdürülebilirlik açısından kritik öneme sahip. Bu gelişmeler ışığında, şirketin güncel şirket haberleri yakından takip edilmelidir.
Finans Hattı Yorum:
OYAK Çimento’nun açıkladığı 2Ç26 finansal sonuçları, çimento sektörü özelinde maliyet yönetimi ve operasyonel verimliliğin ne denli kritik olduğunu bir kez daha ortaya koymuştur. Cirodaki reel düşüşe rağmen, artan brüt kâr ve FAVÖK marjları, şirketin girdi maliyetlerini etkin bir şekilde yönettiğini ve fiyatlama stratejilerinde başarılı olduğunu göstermektedir. Özellikle enerji maliyetlerindeki iyileşmeler ve yenilenebilir enerji yatırımlarının katkısı, şirketin operasyonel marjlarını destekleyen temel unsurlardır.
Piyasa algısı açısından, net kârdaki yıllık bazda yaşanan düşüşün vergi giderlerinden kaynaklanması ve FAVÖK ile brüt kârın beklentilerin üzerinde gerçekleşmesi, yatırımcılar için olumlu bir sinyaldir. Bu durum, şirketin temel operasyonel sağlığının güçlü kaldığını ve gelecekteki potansiyel toparlanma için zemin hazırladığını göstermektedir. Sektördeki genel talep dinamikleri ve inşaat harcamalarındaki eğilimler, şirketin gelecekteki ciro performansını doğrudan etkileyecektir.
Şirket özelinde, Beypazarı Güneş Enerjisi Santrali gibi stratejik yatırımların devam eden katkısı ve alternatif yakıt kullanım oranının artırılması hedefleri, uzun vadeli maliyet avantajı ve çevresel sürdürülebilirlik açısından önemli. Yatırımcıların, önümüzdeki dönemlerde şirketin kapasite kullanımları, yeni proje développmeleri ve küresel emtia fiyatlarındaki değişimlerin etkilerini yakından izlemesi, OYAKC hissesine yönelik stratejik pozisyonlanmada belirleyici olacaktır.