Adel Kalemcilik’ten Çeyreklik Finansal Göstergelerde Pozitif Gelişmeler
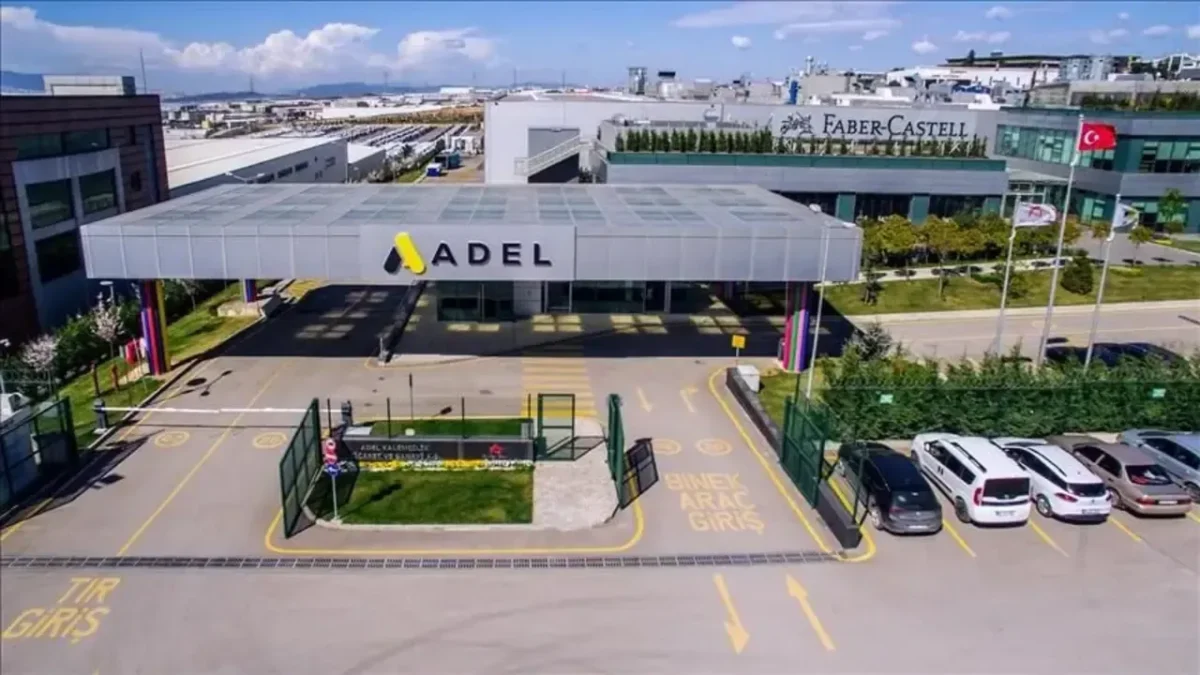
Adel Kalemcilik Ticaret ve Sanayi A.Ş. (ADEL), 2026 mali yılının ilk dokuz ayına ilişkin finansal sonuçlarını kamuoyu ile paylaştı. Şirket, bu dönemde net zararını önceki yıla göre azaltmayı başarırken, esas faaliyet kârında ve FAVÖK’te kayda değer bir artış gösterdi. Hasılat tarafında da çift haneli bir büyüme kaydeden Adel, operasyonel performansında iyileşme sinyalleri verdi.
Adel Kalemcilik’in 2026 Üçüncü Çeyrek ve Dokuz Aylık Performansı
Adel Kalemcilik, 2026 yılı 1 Ocak-30 Eylül dönemini kapsayan finansal raporunda, 227 milyon 390 bin TL net zarar açıkladı. Bu rakam, geçen yılın aynı döneminde kaydedilen 267 milyon 606 bin TL’lik net zarara kıyasla yaklaşık %15’lik bir düşüşe işaret ediyor. Şirketin 2026’nın üçüncü çeyreğinde ise 172 milyon 289 bin TL net zarar kaydettiği belirtildi.
Hasılat ve Esas Faaliyet Kârında Dikkat Çeken Artış
Şirketin hasılatı, 2026’nın ilk dokuz ayında bir önceki yıla göre %18’lik bir artışla 2 milyar 814 milyon 415 bin TL seviyesine ulaştı. Bu büyüme, şirketin pazar payını koruduğunu veya genişlettiğini gösteriyor. Daha da önemlisi, esas faaliyet kârı kaleminde büyük bir sıçrama yaşandı. Adel Kalemcilik, geçen yılın aynı döneminde 51 milyon 202 bin TL esas faaliyet zararı açıklarken, 2026’nın ilk dokuz ayında 176 milyon 548 bin TL’ye ulaşan bir esas faaliyet kârı elde etti. Bu durum, şirketin ana operasyonlarından elde ettiği kârlılığın önemli ölçüde arttığını gösteriyor.
FAVÖK İkiye Katlandı
Faiz, amortisman ve vergi öncesi kâr (FAVÖK) rakamları da olumlu bir tablo çiziyor. Adel Kalemcilik’in FAVÖK’ü, 2025’in ilk 9 ayındaki 125 milyon 931 bin TL’den, 2026’nın aynı döneminde 318 milyon 480 bin TL’ye yükseldi. Bu rakam, şirketin operasyonel verimliliğindeki ve kârlılığındaki artışın somut bir göstergesidir.
Aşağıdaki tablo, finansal göstergelerdeki değişimi özetlemektedir:
| Finansal Gösterge | 2025/9 Aylık | 2026/9 Aylık |
|---|---|---|
| Satışlar | 2,39 milyar TL | 2,81 milyar TL |
| Net Dönem Kârı/Zararı | -267,61 milyon TL | -227,39 milyon TL |
| Esas Faaliyet Kârı/Zararı | -51,20 milyon TL | 176,55 milyon TL |
| FAVÖK | 125,93 milyon TL | 318,48 milyon TL |
Bilanço Yapısında Değişimler: Varlıklar Arttı, Borçlar Yükseldi
Şirketin toplam varlıkları, 2025 yıl sonundaki 3 milyar 948 milyon 721 bin TL’den, 2026’nın ilk dokuz ayı sonunda 4 milyar 978 milyon 809 bin TL’ye yükseldi. Bu artış, şirketin büyüme stratejileri doğrultusunda yatırımlarını sürdürdüğünü gösteriyor. Aynı dönemde, toplam borçlar 2 milyar 437 milyon 450 bin TL’den 3 milyar 702 milyon 370 bin TL’ye çıktı. Buna karşılık, şirketin özkaynakları 1 milyar 511 milyon 271 bin TL’den 1 milyar 276 milyon 439 bin TL’ye geriledi. Borçlardaki artış ve özkaynaklardaki düşüş, şirketin finansal yapısında dikkat edilmesi gereken bir alan olarak öne çıkıyor.
Bilanço kalemlerindeki değişimler şu şekilde özetlenebilir:
| Bilanço Kalemi | 2025 Yıl Sonu | 2026/9 Aylık |
|---|---|---|
| Toplam Varlıklar | 3,95 milyar TL | 4,98 milyar TL |
| Toplam Borçlar | 2,44 milyar TL | 3,70 milyar TL |
| Özkaynaklar | 1,51 milyar TL | 1,28 milyar TL |
Piyasa Değeri ve Değerleme Oranları
Adel Kalemcilik’in mevcut piyasa değeri 5,70 milyar TL olarak açıklandı. Piyasa değeri/defter değeri (PD/DD) oranı ise 4,48 seviyesinde bulunuyor. Şirketin zarar açıklamasından dolayı Fiyat/Kazanç (F/K) oranına yer verilmedi.
Genel olarak, Adel Kalemcilik’in finansal sonuçları, operasyonel kârlılığın arttığına ve zararın azaldığına işaret etse de, artan borçluluk ve azalan özkaynaklar dikkatle takip edilmesi gereken unsurlar olarak karşımıza çıkıyor. Şirketin gelecekteki stratejileri ve finansal yönetimi, yatırımcılar için önemli olacaktır. Bu tür şirket haberlerini ve güncel piyasa gelişmelerini takip etmek için Güncel Şirket Haberleri sayfamızı ziyaret edebilirsiniz.
Finans Hattı Yorum:
Adel Kalemcilik’in açıkladığı finansal sonuçlar, şirketin operasyonel verimliliğinde önemli bir iyileşme kaydettiğini gösteriyor. Esas faaliyet kârı ve FAVÖK’teki güçlü artış, şirketin ana faaliyet alanlarındaki başarısını ve maliyet yönetimindeki etkinliğini vurguluyor. Net zararın azalması da olumlu bir gelişme olmakla birlikte, şirketin henüz kârlılığa geçmediğini gösteriyor. Bu durum, sektördeki rekabet koşulları ve şirketin stratejik hamlelerinin daha detaylı analizini gerektiriyor.
Yatırımcılar açısından bakıldığında, şirketin finansal yapısındaki borçluluk artışı ve özkaynaklardaki düşüş, dikkat edilmesi gereken temel risk faktörlerindendir. Bu durum, şirketin finansal esnekliğini ve gelecekteki yatırım kapasitesini etkileyebilir. Şirketin borçlarını yönetme stratejisi ve özkaynaklarını güçlendirme yönündeki adımları yakından izlenmelidir. PD/DD oranı, şirketin piyasa değerinin defter değerine göre ne kadar primli olduğunu gösterirken, F/K oranının olmaması kârlılık beklentileri açısından belirsizlik yaratmaktadır.
Önümüzdeki dönemde Adel Kalemcilik’in pazar payını koruyup koruyamayacağı, yeni ürün geliştirme süreçleri, tedarik zinciri yönetimi ve küresel ekonomik dalgalanmalara karşı ne kadar dirençli olacağı gibi faktörler şirketin gelecekteki performansını belirleyecektir. Ayrıca, sektördeki genel eğilimler ve rakip firmaların finansal durumları da şirketin stratejik kararlarını etkileyebilir. Bu nedenle, şirketin düzenli finansal raporlarını ve sektör analizlerini takip etmek, bilinçli yatırım kararları için önem taşımaktadır.