Sitemizi Google aramalarında tercih edilen kaynak olarak ekleyin.
ALTNY Bilançosunda Dev Sürpriz: Piyasa Tahminlerini Geride Bıraktı
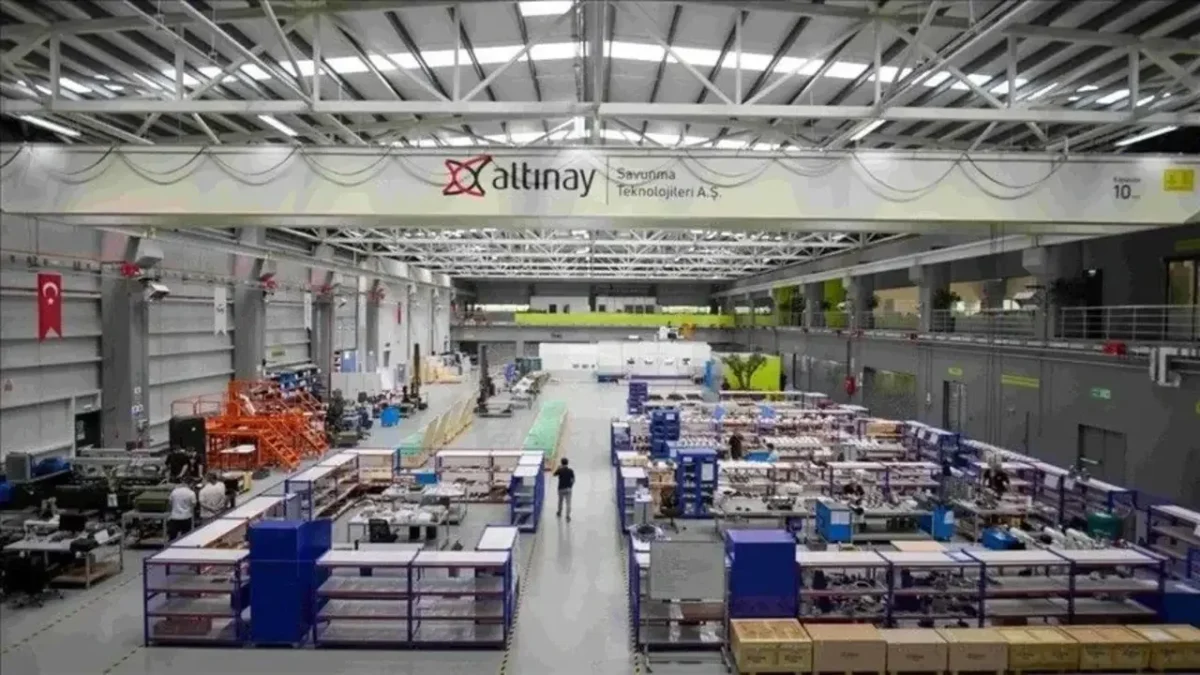
Altınay Savunma Teknolojileri (ALTNY), 2026 yılı üçüncü çeyrek finansal sonuçlarıyla yatırımcı beklentilerini pozitife çevirdi. Piyasa tahminlerinde 80 milyon TL zarar öngörülürken, şirket 212 milyon TL üzerinde net kâr açıklayarak dikkatleri üzerine çekti.
Haberin Öne Çıkan Başlıkları
- Net Kâr Artışı: Şirketin yılın ilk 9 ayındaki net kârı geçen yılın aynı dönemine göre yüzde 36,6 oranında artarak 144,7 milyon TL’ye ulaştı.
- Satışlarda Büyüme: Hasılat, yıllık bazda yüzde 13 yükseliş kaydederek 2,54 milyar TL seviyesini aştı.
- FAVÖK Performansı: Şirketin FAVÖK rakamı, 874,7 milyon TL ile operasyonel gücünü koruduğunu gösterdi.
- Beklenti Farkı: Piyasa anketi 80 milyon TL zarar beklerken, 212,5 milyon TL kâr açıklanması hisse üzerinde önemli bir ayrışma yarattı.
Altınay Savunma Teknolojileri, 2026 yılı dokuz aylık dönem finansal verilerini kamuoyu ile paylaştı. Şirketin ana faaliyet alanlarındaki istikrarlı büyüme, finansal tablolara net bir şekilde yansıdı. Özellikle esas faaliyet kârının 483 milyon 597 bin TL seviyesinden 553 milyon 935 bin TL seviyesine yükselmesi, şirketin maliyet yönetimi konusundaki başarısını ortaya koyuyor. Yatırımcılar için kritik önem taşıyan diğer Güncel Şirket Haberleri yakından takip edilmeye devam ediliyor.
| Gosterge | 2026/09 Dönemi | Degisim (Yıllık) |
|---|---|---|
| Net Kâr (9 Aylık) | 144,7 Milyon TL | +%36,6 |
| Satış Gelirleri | 2,54 Milyar TL | +%13 |
| Esas Faaliyet Kârı | 553,9 Milyon TL | +%15 |
| Toplam Varlıklar | 13,7 Milyar TL | +%14,4 |
Merak Edilen Sorular
ALTNY hissesi beklentinin üzerinde gelen bilançoya nasıl tepki verir?
Piyasa beklentisinin üzerinde gerçekleşen kâr, genellikle hisse üzerinde pozitif bir fiyatlama reaksiyonu olarak görülür; ancak genel piyasa koşulları ve sektör trendleri de etkilidir.
Altınay Savunma’nın borçluluk durumu nedir?
Şirketin toplam borçları 7,35 milyar TL seviyesine yükselmiş olsa da, 13,7 milyar TL’ye ulaşan varlık toplamı şirketin bilanço büyüklüğünü destekler niteliktedir.
Finans Hattı Yorum:
ALTNY’nin açıkladığı bu finansal tablolar, özellikle savunma sanayindeki yüksek proje maliyetlerine rağmen operasyonel verimliliğin korunduğunu gösteriyor. Beklenti olan 80 milyon TL zarardan 212 milyon TL net kâra geçiş, şirketin bilanço okumalarında piyasanın gözden kaçırdığı veya muhafazakar kaldığı bir marj optimizasyonu olduğunu kanıtlıyor.
Yatırımcı psikolojisi açısından bu tür sürprizler, özellikle savunma sanayii gibi stratejik sektörlerde güven tazeleyici bir etkidir. Piyasa, açıklanan rakamları hisse fiyatına yansıtmak adına bir düzeltme veya yeni bir fiyatlama döngüsü başlatabilir; bu da genellikle hacimli işlemleri beraberinde getirir.
Ancak, artan borçluluk seviyeleri ve özkaynak değişimleri dikkatle izlenmelidir. Şirketin bu karlılığı sürdürülebilir kılıp kılamayacağı, önümüzdeki çeyreklerdeki yeni proje alımları ve teslimat hızına bağlı olacaktır. Olası geri çekilmelerde, bilanço öncesi fiyat seviyeleri ana destek olarak takip edilmelidir.