Aselsan (ASELS) Hisselerinde Ağır Satış Baskısı
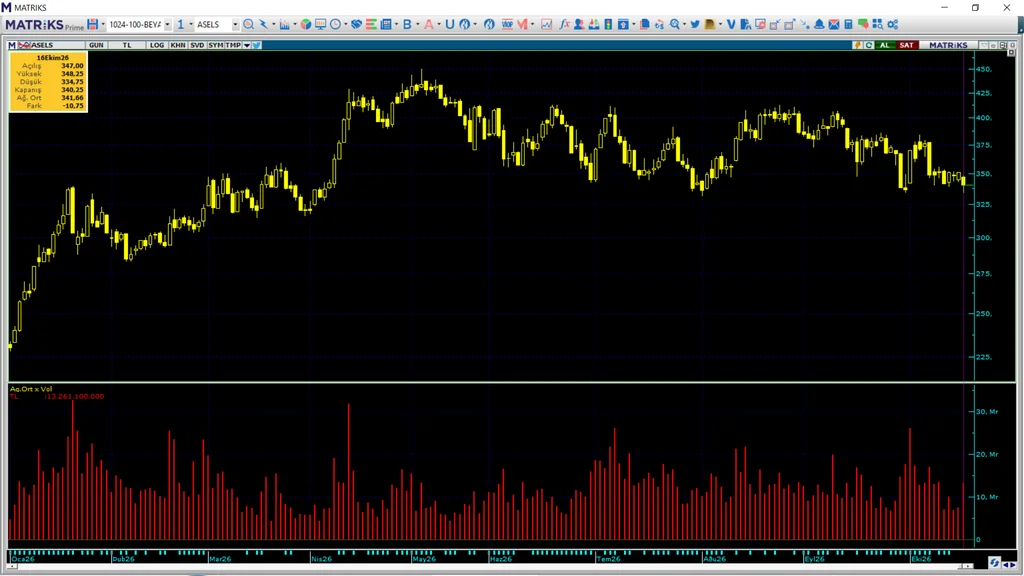
Borsa İstanbul’da geçen hafta yaşanan sert düşüşe paralel olarak Aselsan (ASELS) hisseleri de önemli bir satış baskısı altında kaldı. Haftayı %3,13’lük bir kayıpla 340,25 TL seviyesinden tamamlayan hisse, BIST100 endeksinin %4,44’lük düşüşünden daha fazla negatif ayrıştı. Bu durumun arkasında, başta Bank of America olmak üzere İş Yatırım ve QNB Yatırım gibi aracı kurumların gerçekleştirdiği yüklü satışların olduğu belirtiliyor.
Aselsan’da Kurumsal Satışların Detayları
Geride bıraktığımız işlem haftasında Bank of America, toplamda 46.546.622 lot işlem gerçekleştiren müşterileri aracılığıyla ASELS hisselerinde net 3.287.662 lot satış yaptı. Bu satışların ortalama maliyeti 343,87 TL olarak hesaplanırken, TL bazında yaklaşık 1.130.529.036 TL‘lik bir çıkışa işaret ediyor. Bu rakam, haftalık toplam net satışların yaklaşık %34’ünü oluşturuyor.
İş Yatırım da benzer bir satış eğilimi sergileyerek, 20.327.434 lot işlem hacmiyle ASELS hissesinde net 2.772.508 lot satış gerçekleştirdi. İş Yatırım’ın ortalama satış maliyeti 337,97 TL civarında olup, TL karşılığı yaklaşık 937.037.945 TL‘ye denk geliyor. Bu işlemler, haftalık net satışların %29’unu teşkil ediyor.
QNB Yatırım’ın işlem hacmi ise daha düşük olsa da satış baskısına katkıda bulundu. Kurum, 10.711.446 lot işlemle ASELS’te net 1.484.288 lot satış yaptı. Ortalama satış maliyeti 340,47 TL olan QNB Yatırım işlemlerinin TL karşılığı yaklaşık 505.362.939 TL‘ye ulaşıyor ve toplam net satışlar içindeki payı %15 seviyesinde bulunuyor.
Bu üç kurumun toplam satış hacmi, Aselsan hisselerindeki negatif seyrin ana nedenlerinden biri olarak öne çıkıyor. Satışların yoğunlaştığı bu dönemde, yatırımcıların işlem takibi ve aracı kurum analizleri daha da önem kazanıyor. Bu tür durumlar, hisse senedi fiyat hareketleri üzerinde doğrudan etkili olabiliyor.
Satışlara Karşı Alım Yapan Kurumlar
Diğer yandan, bu satış baskısına karşı alım tarafında Yapı Kredi Yatırım ve Ak Yatırım gibi kurumlar da işlem gerçekleştirdi. Yapı Kredi Yatırım 3.077.682 lot, Ak Yatırım ise 3.207.933 lot alımla bu satışları dengelemeye çalıştı. Ancak, açıklanan net satış rakamları, alımların satışları tam olarak karşılamaya yetmediğini gösteriyor.
Aselsan, savunma sanayii sektörünün önde gelen oyuncularından biri olup, stratejik projeleri ve teknolojik gelişmeleriyle öne çıkmaktadır. Şirketin hisse performansının bu tür kurumsal işlemlerden etkilenmesi, piyasa dinamiklerinin ve yatırımcı davranışlarının yakından takibini gerektiriyor.
Aselsan’ın Sektördeki Konumu ve Gelecek Beklentileri
Aselsan, Türkiye’nin savunma sanayii alanındaki teknolojik yetkinliklerini artıran en kritik şirketlerinden biridir. Son yıllarda Ar-Ge yatırımları ve yenilikçi ürünleriyle hem yurt içi hem de yurt dışı pazarlarda güçlü bir konuma sahiptir. Stratejik öneme sahip projelerdeki rolü, şirketin uzun vadeli büyüme potansiyelini desteklemektedir.
Ancak, küresel ve yerel ekonomik dalgalanmalar, döviz kurlarındaki değişimler ve jeopolitik gelişmeler, şirketin finansal sonuçlarını ve hisse senedi performansını doğrudan etkileyebilmektedir. Bu tür kurumsal işlemlerin detaylı analizi, şirketin mevcut piyasa algısını ve yatırımcı güvenini anlamak açısından büyük önem taşımaktadır.
Sektördeki genel eğilimler ve Aselsan’ın kendi içsel dinamikleri, hisse senedinin gelecekteki seyrini belirlemede kilit rol oynayacaktır. Yatırımcıların, şirket haberlerini, sektördeki gelişmeleri ve makroekonomik verileri dikkatle takip etmesi tavsiye edilmektedir.
Finans Hattı Yorum:
Aselsan (ASELS) hisselerindeki söz konusu yoğun kurumsal satışlar, kısa vadede hisse üzerinde baskı oluşturmaya devam edebilir. Özellikle Bank of America, İş Yatırım ve QNB Yatırım gibi büyük oyuncuların satış yönlü işlemleri, piyasa algısını olumsuz etkileyerek yatırımcıların temkinli yaklaşmasına neden olabilir. Bu durum, hissenin mevcut teknik seviyelerde tutunma çabasını zorlayabilir ve olası bir geri çekilme senaryosunu güçlendirebilir.
Piyasa oyuncuları açısından, bu satışların arkasındaki temel nedenlerin (mevcut pozisyonların kar realizasyonu mu, yoksa stratejik bir değişiklik mi olduğu gibi) anlaşılması kritik önem taşımaktadır. Eğer bu satışlar genel bir piyasa düzeltmesi veya sektörel bir zayıflığın göstergesi değilse, alım tarafında yer alan kurumların (Yapı Kredi, Ak Yatırım) ne kadar süreyle ve hangi hacimlerle pozisyonlarını destekleyeceği, hissenin toparlanma potansiyeli açısından belirleyici olacaktır.
Uzun vadeli yatırımcılar için, Aselsan’ın stratejik projeleri, savunma sanayiindeki lider konumu ve Ar-Ge kapasitesi gibi temel güçlü yönleri göz ardı edilmemelidir. Ancak, mevcut kurumsal satış baskısının aşılması ve genel piyasa koşullarının iyileşmesi, hissenin tekrar pozitif bir ivme kazanması için önemli birer katalizör olacaktır. Yatırım kararlarında, bu tür anlık kurum hareketlerinin yanı sıra şirketin uzun vadeli büyüme potansiyeli ve sektör dinamikleri birlikte değerlendirilmelidir.