Sitemizi Google aramalarında tercih edilen kaynak olarak ekleyin.
Aselsan 2026 3. Çeyrek Finansal Sonuçlarını Açıkladı: Operasyonel Performansta Rekor
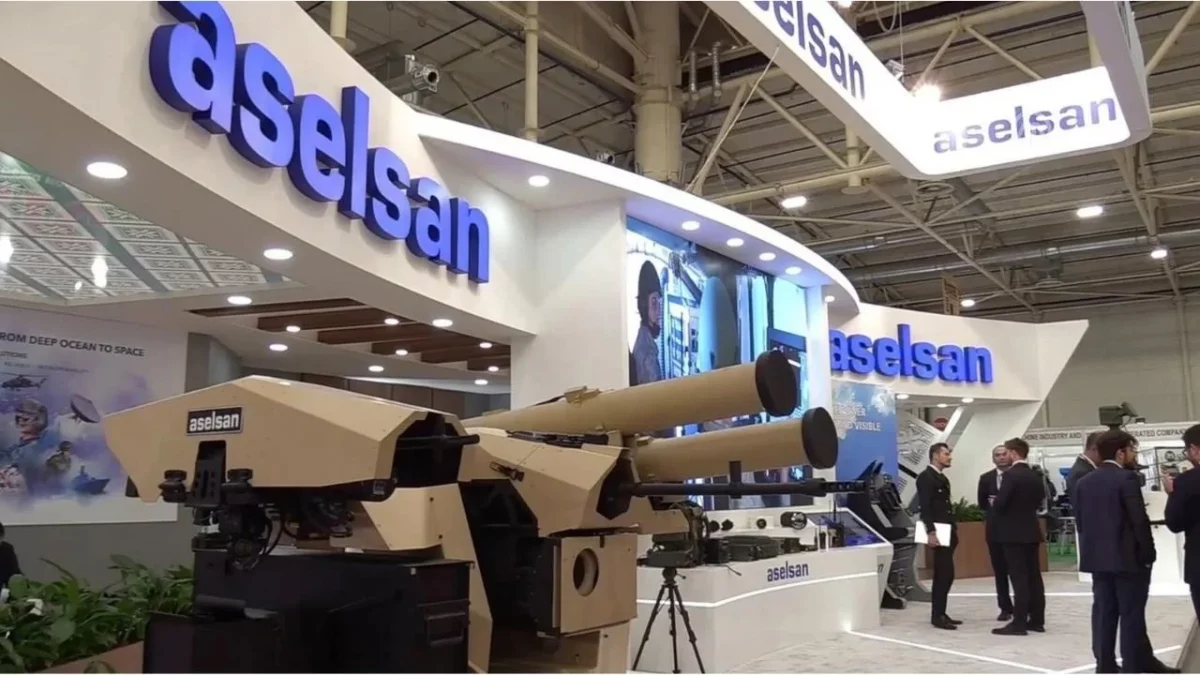
Aselsan, 2026 yılının üçüncü çeyreğinde beklentileri geride bırakan bir finansal performans sergiledi. Şirketin net satışları yıllık bazda %35,08 artışla 58,06 milyar TL seviyesine ulaşırken, bakiye sipariş miktarı 30,7 milyar dolar ile tarihi zirvesini yeniledi.
Haberin Öne Çıkan Başlıkları
- Güçlü Büyüme: Net satışlar yılın ilk dokuz ayında 151,48 milyar TL seviyesine yükseldi.
- Marj Genişlemesi: FAVÖK marjı, yıllık bazda 288 baz puan artarak %27,6 seviyesine çıktı.
- Devasa Siparişler: Bakiye siparişler yıllık %51 büyüme ile 30,7 milyar dolar seviyesine ulaştı.
- Net Kâr Artışı: Şirketin net kârı üçüncü çeyrekte 11,22 milyar TL olarak gerçekleşti.
Savunma sanayi devinin finansal verileri, hem piyasa beklentilerini hem de aracı kurum tahminlerini geride bırakmayı başardı. Üçüncü çeyrekte elde edilen 58,06 milyar TL’lik gelir, piyasa beklentisi olan 55,16 milyar TL’nin üzerinde gerçekleşerek şirketin operasyonel gücünü bir kez daha kanıtladı. FAVÖK tarafında da benzer bir tablo yaşanırken, yıllık %50,84’lük artışla 16,02 milyar TL FAVÖK rakamı elde edildi.
Şirket yönetiminin verimlilik odaklı stratejileri, FAVÖK marjındaki 288 baz puanlık genişleme ile meyvelerini veriyor. Bu dönemde şirket, piyasaların yakından takip ettiği güncel şirket haberleri arasında bakiye siparişlerin 30,7 milyar dolar seviyesine ulaşmasıyla dikkatleri üzerine çekti. Bu sipariş stoğu, şirketin gelecek yıllara yönelik gelir görünürlüğünü garanti altına alırken ihracat kanadındaki ivmelenme ise operasyonel kârlılığı destekleyen en önemli unsur olmaya devam ediyor.
| Gösterge | 3Ç26 Değeri | Yıllık Değişim |
|---|---|---|
| Net Satışlar | 58,06 Milyar TL | %35,08 |
| FAVÖK | 16,02 Milyar TL | %50,84 |
| Net Kâr | 11,22 Milyar TL | %81,61 |
| FAVÖK Marjı | %27,6 | +288 baz puan |
Merak Edilen Sorular
Aselsan’ın sipariş karşılama oranı nedir?
Şirketin sipariş karşılama oranı, güçlü yeni sözleşmelerle birlikte 2,5x seviyesinden 4,4x seviyesine yükselmiştir.
Nakit akışında zayıflama var mı?
İşletme sermayesi ihtiyacındaki artış nedeniyle 9A26 döneminde işletme faaliyetlerinden nakit çıkışı yaşanmış, bu durum 17,0 milyar TL nakit çıkışına neden olmuştur.
Finans Hattı Yorum:
Aselsan’ın operasyonel kârlılığı, savunma sanayindeki teknolojik yetkinlik ve ihracat artışıyla desteklenmeye devam ediyor. Gelir büyümesi ve marj genişlemesi, şirketin yüksek yatırım harcamalarına rağmen sürdürülebilir bir büyüme modeline geçtiğini gösteriyor. Operasyonel verimlilik, özellikle küresel savunma harcamalarının arttığı bu dönemde şirketi sektördeki rakiplerinden pozitif ayrıştırıyor.
Yatırımcı psikolojisi açısından, rekor seviyedeki bakiye siparişler hisse üzerinde uzun vadeli bir güven unsuru oluşturuyor. Ancak kısa vadede, işletme sermayesi kaynaklı nakit akışı zayıflığı ve artan net borç seviyesi, temkinli bir iyimserliği beraberinde getirebilir. Piyasa, siparişlerin nakde dönüşüm hızına ve nakit yönetimine odaklanmış durumda.
Aşağı yönlü risklerde, işletme sermayesindeki baskının nakit yaratım kapasitesini sınırlayıp sınırlamayacağı takip edilmeli. Özellikle yüksek yatırım harcamalarının bilançodaki net borç üzerindeki etkisi yakından izlenmelidir. Hisse fiyatı üzerinde 14,8x FD/FAVÖK ve 17,2x F/K çarpanları, şirketin mevcut büyüme dinamiklerine göre önemli seviyeler olarak öne çıkıyor.