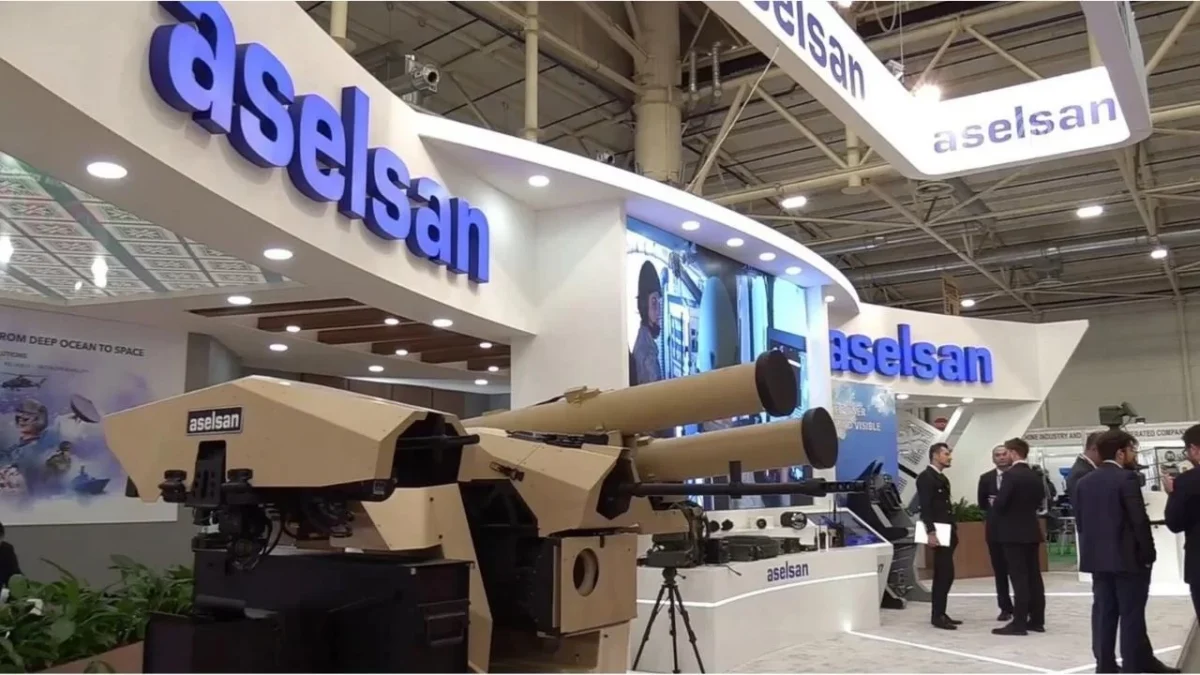
Aselsan’dan Güçlü Finansal Sonuçlar: Satışlar ve Siparişlerde Rekor Artış
Aselsan Elektronik Sanayi ve Ticaret A.Ş. (ASELS), 2026 yılının ikinci çeyreğine ait finansal sonuçlarını duyurdu. Açıklanan rakamlar, şirketin satış gelirleri, FAVÖK ve net kârında kayda değer artışlar göstererek analistlerin ve yatırımcıların beklentilerini aştı. Deniz Yatırım Menkul Kıymetler A.Ş. tarafından hazırlanan değerlendirme raporu, şirketin finansal performansındaki olumlu gelişmeleri vurgularken, bakiye siparişlerdeki rekor seviyeler dikkat çekti.
Detaylı Finansal Performans Analizi
Aselsan, 2026 yılının ikinci çeyreğinde 51.782 milyon TL satış geliri elde ederek konsensüs beklentisi olan 47.461 milyon TL’nin üzerine çıktı. Deniz Yatırım’ın kendi beklentisi olan 49.827 milyon TL’yi de aşan bu rakam, şirketin operasyonel gücünü gözler önüne serdi. FAVÖK (Faiz, Vergi, Amortisman ve İtfa Öncesi Kâr) tarafında ise 13.995 milyon TL‘lik gerçekleşme yaşandı. Bu rakam, konsensüs olan 12.189 milyon TL ve Deniz Yatırım’ın beklentisi olan 13.249 milyon TL’nin üzerinde yer aldı. Net kâr ise %61’lik bir artışla 8.511 milyon TL‘ye ulaştı, bu da 6.917 milyon TL olan konsensüs ve 6.628 milyon TL olan Deniz Yatırım beklentilerinin üzerinde bir performansa işaret etti.
Şirketin finansal sonuçlarında, parasal kazanç/kayıp kalemi altında 284 milyon TL‘lik olumsuz bir etki oluşmasına rağmen, genel performans olumlu değerlendirildi. Bu dönemde vergi gideri 1.865 milyon TL olarak kaydedildi.
Satışlarda Yurt İçi ve Yurt Dışı Büyüme
Aselsan’ın satış gelirleri, geçen yılın aynı dönemine göre %33 artarak 51.782 milyon TL’ye ulaştı. Bu büyümede hem yurt içi hem de yurt dışı pazarlardaki artışlar etkili oldu. Yurt içi satışlar %19 oranında artarken, özellikle yurt dışı satışlardaki %153‘lük devasa yükseliş dikkat çekti. 2Ç25 döneminde toplam gelirler içinde %10 seviyesinde olan ihracatın payı, bu dönemde %20‘ye yükselerek şirketin küresel pazardaki etkinliğinin arttığını gösterdi.
FAVÖK Marjı ve Operasyonel Verimlilik
İkinci çeyrekte FAVÖK, %32 artışla 13.995 milyon TL’ye yükselirken, FAVÖK marjı 0.1 puanlık hafif bir düşüşle %27 seviyesinde gerçekleşti. Bu durum, artan satış hacmine rağmen maliyetlerin de paralel bir şekilde arttığına işaret etse de, marjın yüksek seviyelerde korunması operasyonel verimliliğin devam ettiğini gösteriyor. Şirket, VÖK (Vergi Öncesi Kâr) tarafında ise 10.376 milyon TL ile pozitif bir performans sergiledi. Bu iyileşme, parasal kayıp kalemindeki azalan baskı ve devam eden operasyonel karlılığın bir sonucu olarak değerlendiriliyor.
Net Borç Durumu ve Yatırım Faaliyetleri
Finansal tabloların dikkat çeken bir diğer kalemi ise net borç durumu oldu. 2Ç26 dönemi sonunda şirketin net borcu 33.824 milyon TL‘ye yükselerek önceki çeyrek olan 1Ç26’daki 23.633 milyon TL’den belirgin bir artış gösterdi. Buna bağlı olarak Net Borç/FAVÖK oranı da 0.4x’ten 0.6x’e çıktı. Şirket, yılın ilk yarısında işletme faaliyetlerinden 15.206 milyon TL ve finansman faaliyetlerinden 27.717 milyon TL net nakit girişi sağlarken, yatırım faaliyetlerinden 33.538 milyon TL nakit çıkışı gerçekleştirdi. Bu durum, şirketin büyüme ve Ar-Ge yatırımlarına önemli miktarda kaynak ayırdığını gösteriyor.
Rekor Bakiye Siparişler ve Gelecek Beklentileri
Aselsan’ın gelecek potansiyeli açısından en önemli göstergelerden biri olan bakiye siparişleri, 23,2 milyar USD ile rekor bir seviyeye ulaştı. 1Ç26 döneminde alınan yeni sözleşme bedeli 1.3 milyar USD iken, ilk yarıyılda bu rakam 4.9 milyar USD’ye çıktı. Şirketin paylaştığı bakiye sipariş yaşlandırması tablosuna göre, Aselsan’ın 2029 yılına kadar 4 milyar USD’nin üzerinde gelir potansiyeli bulunuyor. Ayrıca, 2026 yılının kalan altı ayı için 3.3-3.9 milyar USD’lik ek gelir öngörülüyor.
Bu güçlü sipariş portföyü ve artan satışlar ışığında, Deniz Yatırım satış geliri tahminini 257,8 milyar TL’den 277,4 milyar TL’ye, FAVÖK beklentisini ise 74,3 milyar TL’ye revize etti. Net kâr tahminleri de 40.9 milyar TL’den 49.9 milyar TL’ye yükseltildi.
Şirket Beklentilerini Koruyor
Aselsan, 2026 yılına yönelik beklentilerini koruduğunu belirtti. Bu beklentiler arasında %10 üzeri net satış geliri büyümesi, %24 üzeri FAVÖK marjı ve 50 milyar TL’nin üzerinde yatırım harcaması gerçekleştirilmesi yer alıyor. Bu hedefler, şirketin önümüzdeki dönemde de büyüme odaklı stratejisini sürdüreceğini gösteriyor.
Deniz Yatırım’danASELS için Pozitif Bakış
Deniz Yatırım, Aselsan’ı portföyünde uzun süredir beğendiğini ve mevcut pozisyonunu koruduğunu belirtti. Şirketin savunma sanayii ve genel olarak Aselsan’a yönelik orta-uzun vadeli pozitif düşüncelerinde bir değişiklik olmadığını vurgulayan kurum, elde edilen olumlu ivmeyi, artan sipariş bakiyelerini ve finansallardaki güçlenmeyi olumlu not ederek pozisyonunu koruma tavsiyesinde bulundu. Deniz Yatırım, 1Ç25 finansalları sonrası yaptıkları ‘TUT’ önerisinin nedeninin, hızlı yükselişin temel analiz açısından ek getiri potansiyelini sınırlaması olduğunu, ancak sektöre ve şirkete yönelik orta-uzun vadeli olumlu görüşlerinin devam ettiğini ekledi.
Finans Hattı Yorum:
Aselsan’ın açıkladığı 2026 yılı ikinci çeyrek bilançosu, hem şirketin operasyonel gücünü hem de savunma sanayiindeki stratejik konumunu pekiştiren önemli veriler sunmaktadır. Satış gelirlerindeki güçlü artış, özellikle ihracattaki dikkat çekici yükseliş, şirketin uluslararası pazarlarda rekabetçiliğini artırdığını göstermektedir. FAVÖK marjının yüksek seviyelerde korunması, maliyet yönetimi ve operasyonel verimliliğin bir göstergesidir. Yeni alınan sözleşmeler ve rekor seviyedeki bakiye siparişler, şirketin gelecekteki gelir akışını güvence altına almakta ve sürdürülebilir büyüme potansiyelini desteklemektedir.
Yatırımcılar açısından, Aselsan’ın mevcut finansal performansı ve gelecek projeksiyonları, savunma sanayii sektöründeki potansiyelini değerlendirmek için önemli bir fırsat sunmaktadır. Artan net borçlanma ve yatırım harcamalarındaki yoğunlaşma, şirketin büyüme stratejisinin bir parçası olarak görülse de, bu durumun gelecekteki nakit akışları üzerindeki etkileri yakından takip edilmelidir. Şirketin, artan sipariş bakiyelerini etkin bir şekilde yöneterek bu potansiyeli nakde çevirmesi, hisse senedi performansını doğrudan etkileyecektir. Savunma sanayiindeki küresel gelişmeler ve Türkiye’nin bu alandaki stratejik önemi, Aselsan için uzun vadeli olumlu bir perspektif sunmaktadır.
Aselsan’ın finansal sağlığı ve stratejik hedefleri doğrultusunda ilerlemesi, genel olarak Borsa İstanbul’daki sanayi ve savunma sektörü şirketleri için de bir gösterge niteliğindedir. Özellikle döviz kurundaki dalgalanmalar ve küresel tedarik zincirindeki olası aksaklıklar gibi makroekonomik faktörler, şirketin dış ticaret performansını ve dolayısıyla karlılığını etkileyebilecek risk unsurlarıdır. Bu risklerin yanı sıra, şirketin Ar-Ge ve teknolojiye yaptığı yatırımlar, uzun vadede rekabet avantajını koruması açısından kritik öneme sahiptir. Yatırımcıların, şirketin stratejik planlarını, sipariş portföyünü ve makroekonomik gelişmeleri birlikte değerlendirmesi, sağlıklı bir yatırım kararı için elzemdir.