Astor Enerji’nin 2Ç26 Finansal Sonuçları Detaylı İncelemede
Astor Enerji A.Ş. (ASTOR), 2026 mali yılının ikinci çeyreğine ait finansal sonuçlarını yatırımcılarla paylaşırken, Ahlatcı Yatırım Menkul Değerler A.Ş. tarafından yapılan detaylı analiz, şirketin finansal performansı hakkında önemli bilgiler sundu. Açıklanan sonuçlar, şirketin gelirleri, karlılığı ve sipariş portföyü açısından çeşitli değerlendirmeleri beraberinde getirdi.
Ahlatcı Yatırım tarafından yapılan değerlendirmeye göre Astor Enerji, 2Ç26 döneminde 9.276 milyon TL net satış, 3.457 milyon TL FAVÖK ve 2.707 milyon TL net kâr elde etti. Bu rakamlar, cironun piyasa beklentilerinin %10,3 altında kalmasına rağmen, FAVÖK’ün %0,9 ve net kârın ise %34,1 oranında beklentilerin üzerinde gerçekleştiğini gösteriyor. Yıllık bazda bakıldığında ise cironun reel olarak %1,8, FAVÖK’ün %2,8 ve net kârın %124,8 oranında arttığı görüldü. Bu dönemde FAVÖK marjı 37 baz puanlık bir artışla %37,3’e yükselirken, faaliyet marjı da %35,5 seviyesine ulaştı.
Olumlu Gelişmeler ve Güçlü Yönler
- Güçlü Çekirdek Karlılık: Şirketin FAVÖK marjı, %37,3 ile üç yıllık %30+ hedefinin üzerinde seyrediyor. Brüt kar marjı ise bir önceki çeyrekteki %38,4’ten %43,5’e yükselerek önemli bir iyileşme gösterdi.
- Artan Sipariş Birikimi: Kısa vadeli ertelenmiş gelirlerin %53 artışla 14.981 milyon TL’ye ve stokların %77 artışla 16.919 milyon TL’ye ulaşması, şirketin sipariş portföyünün büyüdüğünü ve üretim hazırlıklarının hızlandığını gösteriyor. Bu durum, özellikle uzun teslimat sürelerine sahip güç trafosu siparişleri için önemli bir gösterge.
- Sağlam Backlog: Çeyrek sonunda 960 milyon USD seviyesinde bulunan bekleyen işlerin (backlog) önemli bir kısmı (%76’sı) güç trafoları, %72’si yurt dışı ve %72’si USD bazlı olması, şirketin gelir görünürlüğünü destekliyor. Son 12 aylık hasılatı karşılama oranı %115’e yükselmiş durumda.
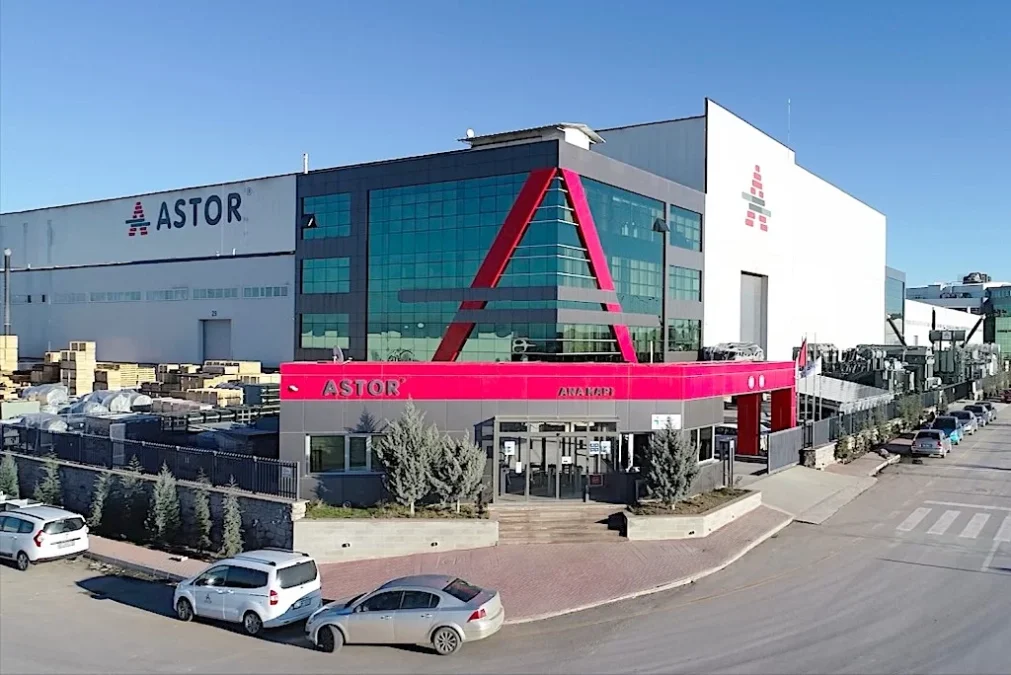
- Kapasite Artışı ve Yeni Siparişler: Anahtarlama fabrikasının üretime başlaması ve yüksek güç trafosu ile mekanik fabrikalarının 2027 başında devreye alınması planlanıyor. Bu yatırımlarla teorik satış kapasitesinin yaklaşık 3 milyar USD’ye çıkması hedefleniyor. Ayrıca TEİAŞ ve ABD’den alınan yeni siparişler de büyüme potansiyelini artırıyor.
- Sağlıklı Bilanço: Şirket, 9.433 milyon TL net nakit pozisyonu ve 43.796 milyon TL özkaynak ile güçlü bir finansal yapı sergiliyor.
Dikkate Alınması Gereken Alanlar
- Ciro Büyümesinde Yavaşlama: Ciro, beklentilerin %10,3 altında kalarak yıllık reel büyümede sadece %1,8’lik bir artış gösterdi. 2026 yılı ciro hedefine ulaşmak için ikinci yarıda teslimatların önemli ölçüde hızlanması gerekiyor.
- Tekrarlanabilirliği Sınırlı Net Kâr: Net kârın önemli bir kısmının (%76’sı), operasyon dışı yatırım faaliyetlerinden elde edilen 2.662 milyon TL’lik fon portföyü değer artışından kaynaklandığı belirtiliyor. Bu durum, elde edilen net kârın tekrarlanabilirliğini sınırlıyor.
- Parasal Pozisyon Kaybı: Enflasyon muhasebesi uygulamaları çerçevesinde, şirketin yüksek finansal yatırım ve ticari alacak bakiyesinden kaynaklanan 1.959 milyon TL’lik net parasal pozisyon kaybı, FAVÖK’ün %57’sine ulaşarak dikkat çekiyor.
- Vergi Giderlerindeki Artış: İkinci çeyrekte vergi giderlerinin 840 milyon TL’ye yükselmesi, ilk çeyrekteki yatırım teşvikinden kaynaklanan vergi avantajının ortadan kalkmasıyla önümüzdeki dönemlerde net kâr üzerinde baskı oluşturabilir.
Ahlatcı Yatırım, Astor Enerji’nin 2Ç26 finansal sonuçlarını genel olarak olumlu değerlendirse de, ciro büyümesindeki yavaşlama, net kârın tekrarlanabilirliği ve parasal pozisyon kaybı gibi faktörlerin görünümü sınırladığını belirtiyor. Stok ve avanslardaki artışın ikinci yarıda teslimatların hızlanabileceğine işaret ettiğini ekleyen analistler, en önemli takip noktasının backlog’un ciroya dönüşüm hızı olacağını vurguluyor. Şirketin güncel şirket haberleri ve finansal performansını takip etmek, yatırımcılar için stratejik önem taşıyor.
Finans Hattı Yorum:
Astor Enerji’nin açıkladığı 2Ç26 finansal sonuçları, şirketin operasyonel gücünü ve gelecek projeksiyonlarını değerlendirmek adına kritik veriler sunmaktadır. %37,3 gibi yüksek bir FAVÖK marjı ve artan sipariş birikimi, şirketin enerji altyapı projelerindeki rekabet gücünü ve devam eden talebi teyit etmektedir. Ancak, ciro büyümesindeki reel yavaşlama ve net kârın önemli bir kısmının finansal yatırımlardan kaynaklanması, sürdürülebilir büyüme dinamikleri açısından dikkatle izlenmesi gereken unsurlardır. Şirketin kapasite artırma yatırımlarının tamamlanması ve bu yatırımların backlog’a dönüşüm hızı, uzun vadeli değer yaratma potansiyelini belirleyecektir.
Piyasa algısı açısından, şirketin güçlü sipariş portföyü ve devam eden kapasite yatırımları, sektördeki konumunu sağlamlaştırmaktadır. Ancak, küresel enerji piyasalarındaki dalgalanmalar, emtia fiyatlarındaki değişimler ve yurt dışı siparişlere bağımlılık, şirketin finansal performansında dışsal faktörlerin etkisini artırabilir. Yatırımcıların, ciro hedeflerine ulaşma konusundaki ilerlemeyi ve operasyon dışı gelirlerin tekrarlanabilirliğini yakından takip etmeleri önerilir.
Stratejik bir perspektiften bakıldığında, Astor Enerji’nin küresel enerji dönüşümündeki rolü ve yenilenebilir enerji projelerindeki potansiyeli önemli fırsatlar sunmaktadır. Yüksek enflasyonist ortamda parasal pozisyon kaybı gibi yapısal risklerin yönetimi ve vergi teşviklerinin gelecekteki etkilerinin analizi, şirketin finansal dayanıklılığını artıracaktır. Backlog’un ciroya etkin dönüşümü ve operasyonel verimliliğin sürdürülmesi, orta ve uzun vadede hisse performansını destekleyecek anahtar faktörler olacaktır.