Sitemizi Google aramalarında tercih edilen kaynak olarak ekleyin.
Astor Enerji (ASTOR) İçin Kritik Hedef Fiyat Revizyonu
Borsa İstanbul’un enerji devi Astor Enerji için aracı kurumlar 2026 yılı beklentilerini revize etti. Gedik Yatırım, hisse için hedef fiyat tahminini aşağı yönlü güncellerken, “endeks üstü getiri” tavsiyesini korudu.
Haberin Öne Çıkan Başlıkları
- Hedef Fiyat Güncellemesi: Şirket için hedef fiyat 461,30 TL seviyesinden 363,90 TL seviyesine çekildi.
- Büyüme Dinamikleri: Yurt dışı satışlarda yıllık %56,9’luk güçlü artış operasyonel performansı desteklemeye devam ediyor.
- Finansal Durum: Yatırım fonlarındaki değer kaybı net kâr üzerinde baskı oluştursa da, cazip çarpanlar iskonto potansiyelini koruyor.
- Rekabet Faktörü: Sektördeki yeni kapasite artışları ve rekabet baskısı, FAVÖK marjı beklentilerinin %34,3-%35,8 aralığında revize edilmesine neden oldu.
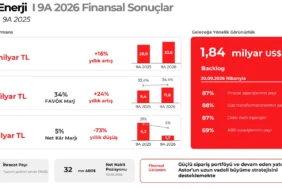
Astor Enerji, 3Ç26 döneminde satış gelirlerini yıllık bazda %33,8 artırarak 273 milyon USD seviyesine taşıdı. FAVÖK tarafında ise %37,9‘luk bir büyüme ile 91 milyon USD‘lik güçlü bir performans sergilendi. Ancak, bu operasyonel başarıya rağmen yatırım fonlarındaki yaklaşık 113 milyon USD tutarındaki değer kaybı, şirketin çeyreği 65 milyon USD net zararla kapatmasına yol açtı. Şirketin net nakit pozisyonunda yaşanan gerileme, aracı kurumların projeksiyonlarında daha temkinli bir yaklaşıma geçmelerinde etkili oldu.
Sektördeki küresel ve yerel rakiplerin devreye alacağı yeni tesisler, önümüzdeki dönemde marjlar üzerinde baskı unsuru olarak değerlendiriliyor. Uzmanlar, Astor’un 2028 yılına kadar kademeli olarak net nakit pozisyonunu güçlendireceğini ve 15 milyon USD net nakit seviyesine ulaşacağını öngörüyor. Şirketin güncel değerleme çarpanları, küresel emsallerine kıyasla sunduğu %40 üzerindeki iskontolarla yatırımcıların ilgisini çekmeye devam ediyor. Astor hisselerindeki güncel beklentileri detaylıca incelemek için Hedef Fiyat Radarı sayfamıza göz atabilirsiniz.
| Gösterge | Veri | Değişim/Durum |
|---|---|---|
| Hedef Fiyat | 363,90 TL | Revize Edildi |
| Tavsiye | Endeks Üstü Getiri | Korundu |
| Potansiyel Prim | %128,29 | Yüksek |
Merak Edilen Sorular
ASTOR hedef fiyatı neden düşürüldü?
Aracı kurum, sektördeki yoğunlaşan rekabet koşulları, FAVÖK marjı varsayımlarındaki güncellemeler ve şirketin net nakit pozisyonunda yaşanan geçici düşüş nedeniyle hedef fiyatını revize etti.
Astor Enerji’nin uzun vadeli büyüme beklentisi nedir?
Şirketin özellikle ABD pazarındaki teslimatlarının kâra dönüşmesi ve yıllık ortalama %39’luk FAVÖK büyüme öngörüsü, uzun vadeli pozitif beklentilerin temelini oluşturuyor.
Finans Hattı Yorum:
Astor Enerji özelinde yaşanan bu revizyon, şirketin temel operasyonel gücünden ziyade makro rekabet ve portföy bazlı finansal yükümlülüklerin bir yansımasıdır. Operasyonel nakit akışındaki istikrarın sürmesi, şirketin çarpan bazlı cazibesini orta-uzun vadede korumasını sağlıyor.
Yatırımcı psikolojisi açısından, hedef fiyat düşüşleri genellikle kısa vadeli bir satış baskısı yaratsa da, %128 seviyesindeki prim potansiyeli temel rasyolara inanan uzun vadeli yatırımcılar için bir fırsat alanı olarak görülebilir. Piyasadaki kararsızlığın çarpanlar üzerindeki baskısı bir süre daha devam edebilir.
Olası aşağı yönlü risklerde 159 TL seviyesindeki son fiyatın altına sarkmalar, teknik olarak bir sonraki destek seviyelerinin test edilmesine neden olabilir. Yatırımcıların ABD pazarından gelecek teslimat haberlerini ve net borç pozisyonundaki değişimleri yakından takip etmesi stratejik önem taşımaktadır.