Erdemir’den Muhteşem 9 Aylık Finansal Performans
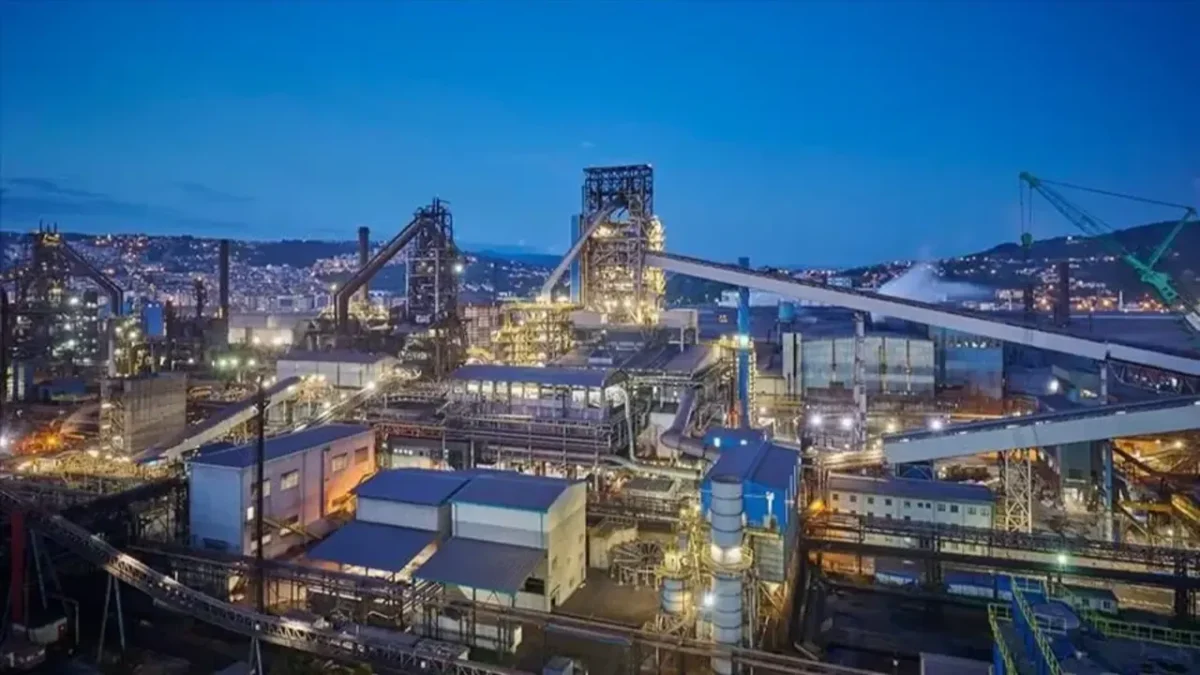
Ereğli Demir ve Çelik Fabrikaları (EREGL), 1 Ocak-30 Eylül 2026 dönemine ait finansal sonuçlarını Kamuyu Aydınlatma Platformu (KAP) aracılığıyla duyurdu. Şirket, bu dönemde net kârını geçen yılın aynı dönemine kıyasla %367 gibi dikkat çekici bir oranla artırarak 11 milyar 143 milyon TL’ye çıkardı. Bu sonuçlar, sektördeki genel eğilimlerin ve şirketin operasyonel verimliliğinin bir yansıması olarak öne çıkıyor.
Erdemir’in Finansal Raporunda Öne Çıkanlar
Geride bıraktığımız yılın ilk dokuz ayında 2 milyar 384 milyon TL net kâr elde eden Erdemir, 2026’nın aynı periyodunda bu rakamı önemli ölçüde yükseltmeyi başardı. Üçüncü çeyrek özelinde ise şirketin net kârı 2 milyar 210 milyon TL olarak gerçekleşti. Satış gelirlerinde de gözle görülür bir artış kaydedildi. Şirketin 2026’nın ilk 9 ayındaki satış gelirleri 195,86 milyar TL’ye ulaşırken, bu rakam geçen yılın aynı döneminde 147,92 milyar TL seviyesindeydi. Bu, satışlarda %32’lik bir artışa işaret ediyor.
Faaliyet Kârı ve FAVÖK’te Güçlü Yükseliş
Faaliyet kârı cephesinde de Erdemir, başarılı bir tablo çizdi. Şirketin esas faaliyet kârı, 2025’in ilk 9 ayındaki 5,92 milyar TL’den 2026’nın aynı döneminde 9,50 milyar TL’ye yükselerek %60’lık bir artış gösterdi. Faiz, Amortisman Vergisi Öncesi Kâr (FAVÖK) rakamları da benzer şekilde pozitif bir ivme yakaladı. FAVÖK, 13 milyar TL’den 20,38 milyar TL’ye çıkarak önemli bir büyüme sergiledi.
Piyasa Beklentilerini Aşmak: Analistlerin Gözdesi Erdemir
Erdemir’in finansal sonuçları, piyasa analistlerinin beklentilerini de geride bıraktı. Matriks Haber tarafından yapılan anketlere göre, üçüncü çeyrek net kâr beklentisi ortalama 1 milyar 925,8 milyon TL ve medyan beklenti 1 milyar 961,1 milyon TL seviyesindeydi. Şirketin açıkladığı 2 milyar 210,5 milyon TL’lik net kâr, bu beklentilerin üzerinde bir performansa işaret ediyor. Toplam 19 kurumun katıldığı analizlerde, Erdemir’in finansal gücü ve piyasa koşullarına adaptasyonu takdir topladı.
| Finansal Gösterge | 2025 İlk 9 Ay | 2026 İlk 9 Ay |
|---|---|---|
| Satışlar (TL) | 147,92 Milyar | 195,86 Milyar |
| Net Dönem Kârı (TL) | 2,38 Milyar | 11,14 Milyar |
| Esas Faaliyet Kârı (TL) | 5,92 Milyar | 9,50 Milyar |
| FAVÖK (TL) | 13,00 Milyar | 20,38 Milyar |
Şirketin Finansal Yapısı ve Varlık Durumu
30 Eylül 2026 itibarıyla Erdemir’in toplam varlıkları 625,04 milyar TL’ye ulaştı. Toplam borçlar 277,31 milyar TL olarak kaydedilirken, şirketin özkaynakları 336,97 milyar TL seviyesinde güçlü bir duruş sergiledi. Şirketin piyasa değeri 245,7 milyar TL olarak açıklandı. Piyasa değeri/defter değeri oranının 0,73 ve fiyat/kazanç oranının ise 26,50 olarak belirlenmesi, şirketin hisse senedi performansına yönelik yatırımcı ilgisini destekleyebilecek göstergeler arasında yer alıyor. Genel olarak Erdemir’in açıkladığı bilanço, şirketin operasyonel başarısını ve finansal sağlığını güçlü bir şekilde ortaya koymaktadır. Bu olumlu gelişmeler, şirketin güncel şirket haberleri takibinde öne çıkmasını sağlamaktadır.
Finans Hattı Yorum:
Erdemir’in açıkladığı muazzam kâr artışı, çelik sektörünün genel görünümüne dair olumlu işaretler taşıyor. Küresel talepteki toparlanma, çelik fiyatlarındaki istikrar ve şirketin operasyonel verimliliğini artıran stratejileri bu performansta kilit rol oynamıştır. Bu durum, sektördeki diğer oyuncular için de bir gösterge teşkil edebilir.
Şirketin açıkladığı finansal rakamların piyasa beklentilerini aşması, yatırımcı nezdinde olumlu bir algı yaratmıştır. Yüksek FAVÖK marjları ve artan satış hacmi, Erdemir’in rekabetçi piyasa koşullarında bile güçlü bir değer yaratma potansiyeline sahip olduğunu göstermektedir.
Geleceğe yönelik olarak, global ekonomik yavaşlama riskleri ve olası hammadde fiyatlarındaki dalgalanmalar Erdemir için dikkat edilmesi gereken temel risk faktörleri arasında yer almaktadır. Ancak şirketin mevcut finansal gücü ve operasyonel esnekliği, bu tür zorlukların üstesinden gelmesinde önemli bir avantaj sağlayacaktır.