Hazine’den Dolar Cinsinden Tahvil İhracı Başarıyla Tamamlandı
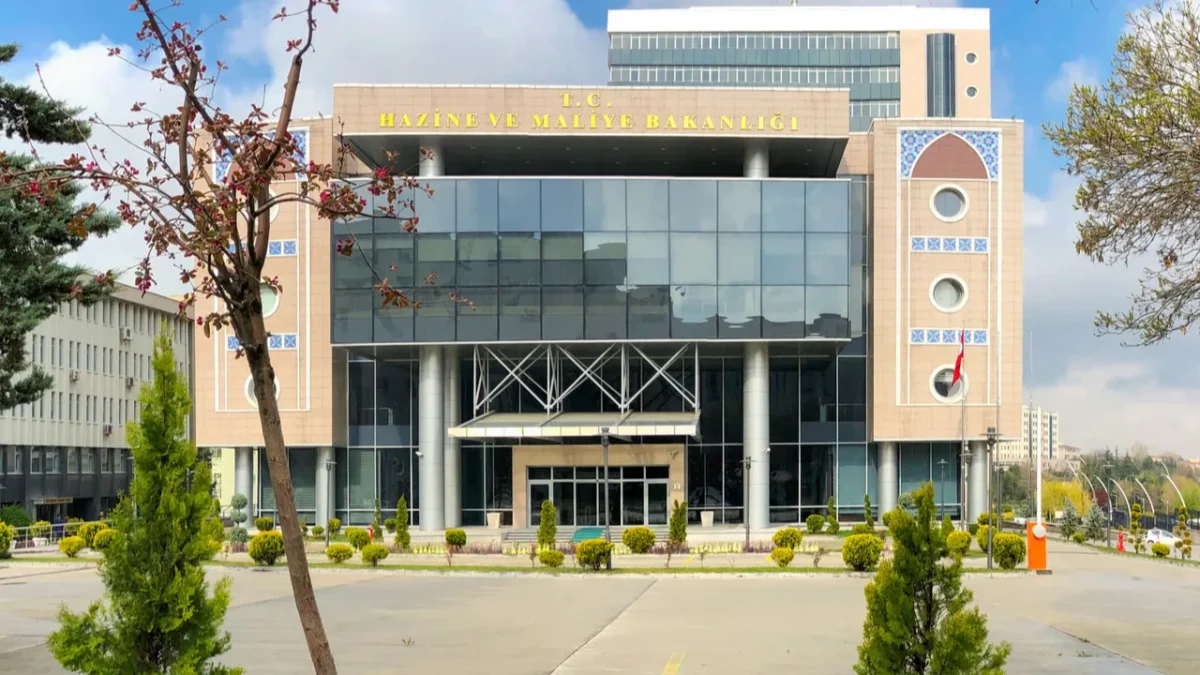
Hazine ve Maliye Bakanlığı, kurumsal yatırımcılara yönelik olarak dolar cinsinden sabit kuponlu bir devlet iç borçlanma senedi (DİBS) ihraç etti. İhraç edilen bu tahviller, yatırımcılardan gelen yoğun ilgiyle karşılandı ve toplamda 1 milyar 575 milyon 845 bin dolarlık teklif geldi. Bakanlık, bu talebin tamamını karşılayarak ihraç tutarını aynı seviyede gerçekleştirdi. Tahvillerin valör tarihi 7 Ekim 2026, geri ödeme tarihi ise 6 Ekim 2027 olarak belirlendi.
Bu adım, Türkiye’nin dış finansman stratejilerinde döviz cinsinden borçlanma araçlarının rolünü pekiştiriyor. Dolar cinsinden ihraç edilen devlet tahvilleri, hem yerli hem de uluslararası yatırımcılara döviz bazında getiri sağlama potansiyeli sunarken, aynı zamanda Hazine’nin borçlanma maliyetlerini çeşitlendirmesine olanak tanıyor. Sabit kuponlu yapısı, yatırımcılara belirli bir getiri öngörüsü sunarak piyasa volatilitesine karşı bir miktar koruma sağlıyor.
İhraç edilen 1 milyar 575 milyon 845 bin dolarlık tahvile gelen toplam 1 milyar 575 milyon 845 bin dolarlık teklif, piyasanın bu tür finansal enstrümanlara olan güvenini ve talebini açıkça gösteriyor. Hazine, bu ihraçla birlikte vadesi gelen borçlarını çevirirken, aynı zamanda uzun vadeli finansman ihtiyaçlarını da karşılıyor. Tahvilin vadesinin 2027 yılı olması, orta vadeli bir finansal planlamanın parçası olarak değerlendiriliyor.
Devlet tahvili almaya hak kazanan bankalara, ihraç edilen tahvillerin detaylı satış bilgileri Merkez Bankası Ödeme Sistemleri İhale Sistemi (İHS) aracılığıyla iletilecek. Bu süreç, şeffaf ve düzenli bir ihale mekanizmasıyla yürütülüyor. Bu tür başarılı ihraçlar, Türk Lirası üzerindeki baskıyı bir miktar azaltmaya yardımcı olabilecek döviz girişlerini destekleyebilir ve genel ekonomik istikrara katkıda bulunabilir.
Finansal Piyasalar ve Yatırımcı Tepkisi
Bu tür dolar cinsinden tahvil ihraçları, özellikle dolar/TL kurundaki potansiyel yükseliş beklentisi olan dönemlerde veya TL’nin reel getirisinin düşük seyrettiği zamanlarda yatırımcılar için cazip hale gelebiliyor. Kurumsal yatırımcıların bu tahvillere gösterdiği ilgi, hem dolar bazında risksiz bir yatırım arayışını hem de Türk ekonomisine yönelik dolaylı bir güveni yansıtıyor olabilir. Bu durum, Canlı Döviz kurlarında da zaman zaman gözlemlenen hareketlilikle birlikte değerlendirilebilir.
Öte yandan, Hazine’nin bu tür ihraçlarla döviz borçlanmasını artırması, genel dış borçluluk rakamlarını etkileyebilecek bir faktör olarak da görülebilir. Ancak, ihraçların vadesi, faiz oranı ve toplam borç stoku içerisindeki payı gibi faktörler, bu durumun ekonomik etkilerini belirlemede kritik rol oynar. Sabit kuponlu yapının olması, faiz oranlarındaki dalgalanmalardan korunma avantajı sağlasa da, ihraç anındaki piyasa faiz oranlarının belirlenmesinde etkili olmuştur.
Sektörel Etkiler ve Gelecek Beklentileri
Bu tür borçlanma araçlarının başarılı ihraçları, finans sektörünün sağlığı ve derinliği hakkında da ipuçları verir. Bankacılık sektörünün bu tahvillere yatırım yapma kapasitesi ve istekliliği, hem sektörün likiditesini hem de Hazine’nin finansal piyasalarla olan etkileşimini gösterir. İhale sonuçları, piyasaların genel likidite durumunu ve risk iştahını anlamak için önemli göstergelerden biridir.
Gelecekteki olası ihraçlar ve bunların piyasa üzerindeki etkileri, küresel ve yerel ekonomik koşullara, merkez bankası politikalarına ve enflasyon beklentilerine bağlı olacaktır. Hazine’nin borçlanma stratejisindeki bu tür adımları, Türkiye’nin maliye politikalarının bir parçası olarak izlenmeye devam edilecektir.
Finans Hattı Yorum:
Hazine’nin dolar cinsinden tahvil ihracına gelen yüksek talebin karşılanması, piyasanın bu tür borçlanma araçlarına olan ilgisini ve güvenini teyit etmektedir. Bu durum, döviz bazlı getiri arayan kurumsal yatırımcılar için önemli bir fırsat sunarken, Hazine’nin borçlanma maliyetlerini çeşitlendirmesi ve orta vadeli finansman ihtiyacını karşılaması açısından olumlu bir gelişmedir. Ancak, artan döviz borçlanmasının genel dış borçluluk üzerindeki etkileri dikkatle izlenmelidir.
İhraç edilen tahvillerin dolar cinsinden olması, potansiyel kur riskine karşı bir koruma sağlamakta ve TL’nin değer kaybetmesi durumunda yatırımcılar için reel getiri avantajı yaratmaktadır. Bu durum, TL’nin gelecekteki seyri hakkında belirsizliklerin hakim olduğu dönemlerde, döviz bazlı enstrümanlara olan talebi artırabilir ve piyasadaki likidite akışlarını etkileyebilir.
Bu başarılı ihracın ardından, Hazine’nin gelecekteki borçlanma stratejilerinin küresel faiz oranlarındaki değişimler, enflasyon beklentileri ve Türkiye ekonomisine yönelik genel risk algısı gibi faktörlere bağlı olarak şekilleneceği öngörülmektedir. Döviz cinsinden borçlanmanın dengeli bir şekilde yönetilmesi, finansal istikrarın sürdürülmesi açısından kritik önem taşımaktadır.