İsdemir’den 2Ç26 Finansal Sonuçları: Karlılık ve Operasyonel Performans Değerlendirmesi
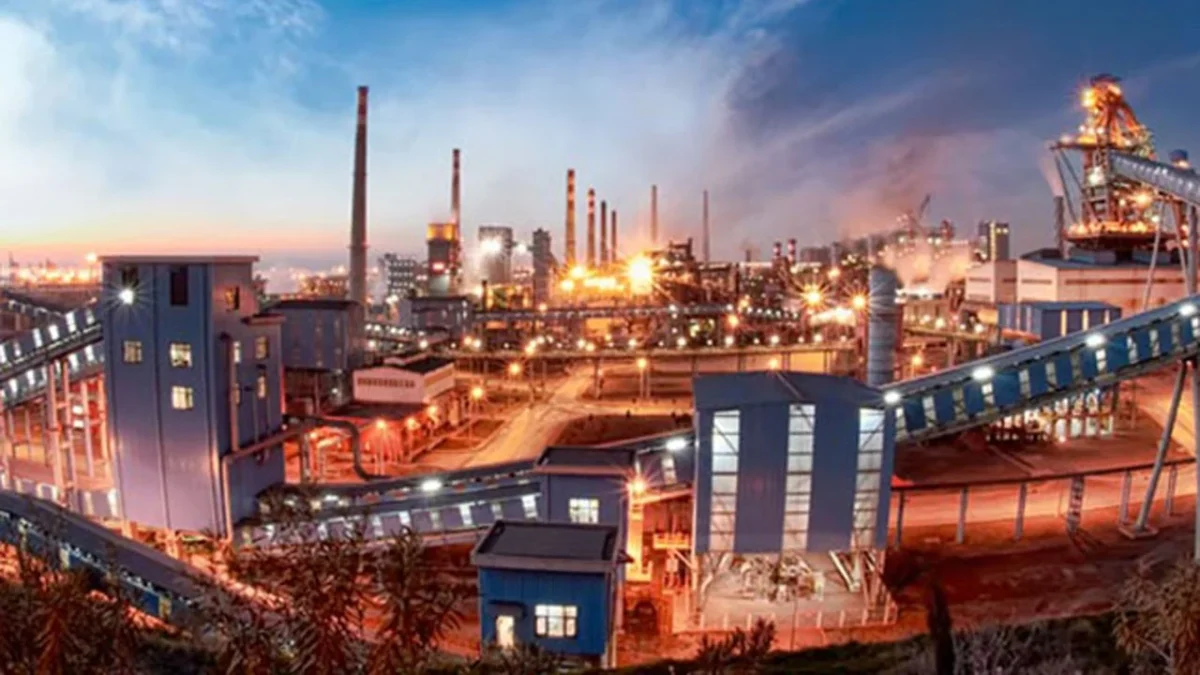
İskenderun Demir ve Çelik A.Ş. (ISDMR), 2026 yılı ikinci çeyrek finansal sonuçlarını yatırımcıların ve piyasa analistlerinin dikkatine sundu. Ahlatcı Yatırım Menkul Değerler A.Ş. tarafından yapılan detaylı finansal analiz, şirketin çeyreklik bazdaki güçlü cirosal büyümesine rağmen, FAVÖK marjındaki daralma ve net karın önemli ölçüde ertelenmiş vergi gelirinden kaynaklanması gibi kritik noktaları öne çıkardı. Şirketin yüksek kapasite kullanım oranları ve ton başına FAVÖK artışı olumlu göstergeler olarak öne çıkarken, net nakit pozisyonundaki düşüş ve borç yapısındaki değişimler dikkatle incelenmesi gereken unsurlar olarak belirlendi.
İsdemir’in Finansal Performansı Detaylı İncelendi
İsdemir, 2026 yılının ikinci çeyreğinde 36.189 milyon TL’lik bir net satış rakamına ulaşarak beklentileri karşıladı. Şirketin FAVÖK (Faiz, Amortisman ve Vergi Öncesi Kâr) rakamı 3.617 milyon TL olarak açıklandı. Ancak, en dikkat çekici kalem 7.726 milyon TL’lik net kâr oldu. Bu kârın önemli bir kısmının, tam 5.441 milyon TL’lik ertelenmiş vergi gelirinden kaynaklandığı belirtildi. Bu kalem hariç tutulduğunda, şirketin düzeltilmiş net kârı 2.285 milyon TL seviyesinde gerçekleşti ve bu da yıllık bazda %13,5’lik bir büyümeye işaret etti.
Döviz bazında bakıldığında, şirketin cirosu yıllık %7,3’lük bir artışla 798 milyon ABD Doları’na yükseldi. FAVÖK ise %1,4’lük mütevazı bir artışla 80 milyon ABD Doları’na ulaştı. TL bazında cirodaki %25,9’luk büyüme ve FAVÖK’teki %18,9’luk artış operasyonel gücü gösterirken, FAVÖK marjının 59 baz puan daralarak %10,0’a gerilemesi, maliyet baskısının veya fiyatlama gücündeki sınırlılıkların bir işareti olarak yorumlandı.
Operasyonel Verimlilik ve Kapasite Kullanımı
İsdemir, ikinci çeyrekte operasyonel verimliliğini korumayı başardı. Şirketin ilk yarıyıldaki sıvı çelik kapasite kullanım oranı %97, ham çelik kapasite kullanım oranı ise %95 gibi yüksek seviyelerde gerçekleşti. Bu yüksek kapasite kullanımı sayesinde ham çelik üretimi 2,8 milyon ton olarak kaydedildi ve Türkiye’nin toplam ham çelik üretiminin %14’ünü oluşturdu. Satış hacmi ise %2,5’lik bir artışla 2.622 bin tona ulaştı. İhracatın toplam satışlar içindeki payının %18 seviyesinde olması, şirketin uluslararası pazarlardaki varlığını sürdürdüğünü gösteriyor.
Ton başına FAVÖK, ilk yarıyılda %6,6’lık bir artışla 58,0 ABD Doları’na yükseldi. ABD Doları bazında FAVÖK ise %9,2’lik bir büyüme kaydederek 152 milyon ABD Doları’na ulaştı. Bu rakamlar, operasyonel verimliliğin ve birim başı kârlılığın iyileştiğine işaret ediyor. Çeyreklik bazda bakıldığında ise ciro %9,8, FAVÖK %10,3 oranında artış göstererek şirketin operasyonel momentumunu koruduğunu ortaya koydu.
Olumlu ve Olumsuz Gelişmelerin Analizi
Olumlu Görülen Noktalar:
- Yüksek kapasite kullanımı ile üretim ve satış hacmindeki artış.
- Ton başına FAVÖK’ün dolar bazında yükselmesi ve operasyonel momentumun korunması.
- Stratejik yatırım teşvik belgesi kapsamında kullanılan indirimli kurumlar vergisi ve yatırım indirimi hakları.
Olumsuz Görülen Noktalar:
- ABD Doları bazında FAVÖK büyümesinin sınırlı kalması ve marj daralması.
- Yüksek kapasite kullanımı nedeniyle ek hacim katkısının sınırlı kalabileceği endişesi.
- Amortisman giderlerindeki artış ve diğer faaliyet gelir/gider dengesindeki bozulma nedeniyle faaliyet kârının gerilemesi.
- Tek seferlik ertelenmiş vergi gelirinin net kârın büyük bölümünü oluşturması, kâr kalitesini düşürmesi.
- 13.050 milyon TL’lik temettü ödemesi sonrası net nakit pozisyonunun önemli ölçüde gerilemesi ve kısa vadeli finansal borçların artması.
Ahlatcı Yatırım’dan Genel Değerlendirme
Ahlatcı Yatırım, İsdemir’in 2Ç26 sonuçlarını nötr olarak değerlendirdi. Analistler, yüksek kapasite kullanımı ve ton başına FAVÖK’teki artışın olumlu olduğunu belirtirken, USD bazlı FAVÖK büyümesinin sınırlı kalması ve marj daralmasının operasyonel görünümün yatay olduğuna işaret ettiğini vurguladılar. Net kârın büyük oranda vergi gelirlerinden beslenmesi kâr kalitesini sınırlarken, temettü ödemeleri sonrası nakit pozisyonundaki gerileme ve artan kısa vadeli borçlanmalar yatırımcıların dikkat etmesi gereken önemli risk faktörleri olarak öne çıktı. Şirketin stratejik teşviklerden yararlanmaya devam etmesi ve operasyonel verimliliğini sürdürmesi, uzun vadede pozitif etkiler yaratabilir.
Finans Hattı Yorum:
İsdemir’in açıkladığı 2Ç26 finansal sonuçları, demir-çelik sektörünün mevcut dinamiklerini yansıtan karışık sinyaller barındırıyor. Yüksek enflasyonist ortamda TL bazında güçlü ciro artışları sağlanabilse de, operasyonel maliyetlerin artışı ve küresel emtia fiyatlarındaki dalgalanmalar, dolar bazında FAVÖK marjlarının baskı altında kalmasına neden oluyor. Şirketin yüksek kapasite kullanım oranlarını sürdürmesi, sektördeki talep gücünü ve şirketin pazar payını koruma kabiliyetini gösterirken, maliyet yönetimi ve fiyatlama stratejileri önümüzdeki dönemde daha kritik hale gelecek.
Yatırımcı gözünde, net karın büyük oranda ertelenmiş vergi gelirlerinden oluşması, elde edilen kârın sürdürülebilirliği konusunda soru işaretleri yaratıyor. Ayrıca, önemli bir temettü ödemesinin ardından şirketin nakit pozisyonunda yaşanan daralma ve kısa vadeli borçlardaki artış, finansal likidite ve borçluluk yönetimi açısından yakından takip edilmesi gereken bir gelişme. Şirketin stratejik yatırım teşviklerinden yararlanarak maliyet avantajı sağlaması, bu olumsuzlukları bir nebze olsun dengeleyebilir.
İskenderun Demir Çelik hissesi için yatırım stratejisi belirlerken, küresel demir-çelik fiyatlarındaki seyrin, Çin gibi büyük üreticilerin arz-talep dengesine etkisi ve Türkiye ekonomisindeki genel toparlanma hızının göz önünde bulundurulması önem taşıyor. Operasyonel mükemmellik ve maliyet kontrolü alanlarında yaşanacak gelişmelere ek olarak, şirketin gelecekteki yatırım ve finansman politikaları, hissenin orta-uzun vadeli performansını belirlemede kilit rol oynayacaktır. Güncel şirket haberleri ve sektör analizlerini yakından takip etmek, yatırım kararları için faydalı olacaktır.