İsdemir’den Güçlü Bilanço: Karı Yüzde 169 Arttı
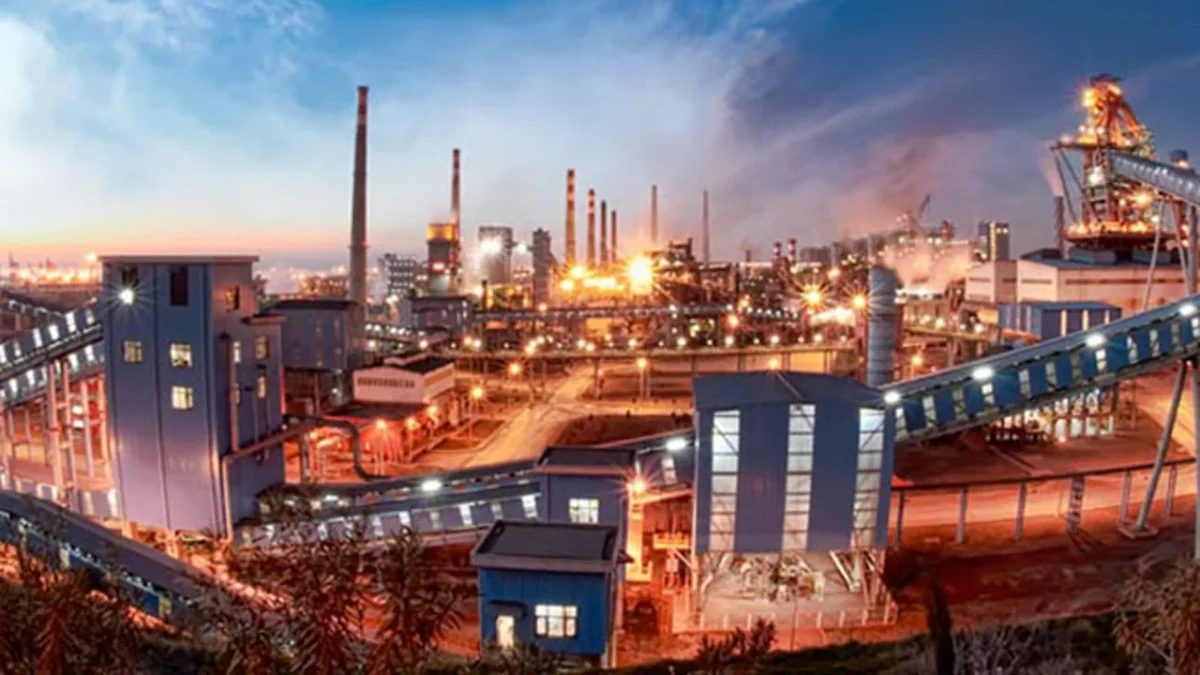
İskenderun Demir ve Çelik A.Ş. (ISDMR), 2026 yılının ilk dokuz aylık dönemini kapsayan üçüncü çeyrek finansal sonuçlarını 22 Ekim 2026 tarihinde Kamuyu Aydınlatma Platformu (KAP) aracılığıyla yatırımcılarıyla paylaştı. Şirket, bu dönemde 12.462.839.000 TL net kar elde ederek geçen yılın aynı dönemine kıyasla %169’luk önemli bir büyüme kaydetti. Bu güçlü performans, şirketin operasyonel verimliliğini ve piyasa koşullarından sağladığı faydayı gözler önüne seriyor.
Şirketin 2026’nın ilk 9 ayındaki hasılatı, 2025’in aynı dönemine göre %20 artış göstererek 106.669.136.000 TL‘ye ulaştı. Esas faaliyet karındaki artış ise %43 olarak gerçekleşti ve 7.135.114.000 TL seviyesine yükseldi. FAVÖK (Faiz, Amortisman ve Vergi Öncesi Kar) rakamı da aynı dönemde 11.706.730.000 TL‘ye çıkarak şirketin operasyonel gücünü teyit etti. Bu veriler, ISDMR’nin hem gelirlerini artırdığını hem de maliyetlerini etkin yönettiğini gösteriyor.
Finansal tablolar incelendiğinde, şirketin toplam varlıkları 256.299.358.000 TL‘ye ulaşırken, toplam borçları 89.098.633.000 TL seviyesinde sabit kaldı. Bu durum, şirketin borçluluk oranının azaldığını ve finansal yapısının güçlendiğini ortaya koyuyor. Özkaynaklar ise önceki yıla göre %7 artışla 167.200.725.000 TL‘ye yükseldi. Bu artış, şirketin sürdürülebilir büyüme potansiyeline işaret ediyor.
Şirketin mevcut çarpanlarına bakıldığında, Fiyat/Kazanç (F/K) oranının 11,49 ve Piyasa Değeri/Defter Değeri (PD/DD) oranının ise 0,96 olduğu görülüyor. Bu rasyolar, hissenin piyasa tarafından defter değerine yakın bir seviyeden işlem gördüğünü ve karlılık potansiyeline göre makul bir değerlemede olabileceğini düşündürüyor. Piyasa değeri ise 160,20 milyar TL olarak açıklandı.
Demir ve çelik sektörü, küresel ekonomik dalgalanmalardan ve emtia fiyatlarındaki değişimlerden doğrudan etkilenen dinamik bir alandır. İsdemir’in bu çeyrekteki performansı, sektördeki genel eğilimler ve şirketin stratejik kararlarının bir yansıması olarak değerlendirilebilir. Şirketin finansal gücü ve operasyonel başarısı, özellikle güncel şirket haberleri takibi yapan yatırımcılar için önemli bir gösterge niteliğindedir.
Finans Hattı Yorum:
İsdemir’in açıkladığı güçlü üçüncü çeyrek bilançosu, şirketin karlılık ve operasyonel verimlilik açısından kaydettiği önemli ilerlemeyi net bir şekilde ortaya koymaktadır. Satışlardaki ve esas faaliyet karındaki artışlar, şirketin pazar payını koruduğunu ve maliyet yönetiminde başarılı olduğunu göstermektedir. Özellikle net karındaki %169’luk büyüme, beklentilerin üzerinde bir performansa işaret etmekte ve hisse üzerindeki olumlu algıyı güçlendirmektedir.
Bu bilançonun piyasa tarafından nasıl fiyatlanacağı yakından izlenecektir. Mevcut F/K ve PD/DD oranları, hissenin defter değerine yakın işlem gördüğünü ve potansiyel bir değer artışı için alan sunabileceğini düşündürmektedir. Sektörel bazda demir-çelik fiyatlarındaki gelişmeler ve küresel talep dinamikleri, İsdemir’in gelecekteki performansını şekillendirecek ana faktörler olacaktır. Yatırımcılar, şirketin finansal sağlığını ve büyüme potansiyelini değerlendirirken bu makroekonomik faktörleri göz önünde bulundurmalıdır.
İsdemir’in finansal gücünü artırması ve borçluluk oranını dengelemesi, şirketin uzun vadeli stratejileri için olumlu bir zemin hazırlamaktadır. Ancak, küresel emtia fiyatlarındaki dalgalanmalar, jeopolitik riskler ve sektörel regülasyonlar gibi dışsal faktörler, şirketin gelecekteki performansını etkileyebilecek önemli risk unsurlarıdır. Bu nedenle, yatırımcıların hem şirketin kendi operasyonel performansını hem de içinde bulunduğu sektörün genel dinamiklerini dikkatle takip etmesi önerilir.