Sitemizi Google aramalarında tercih edilen kaynak olarak ekleyin.
OYAK Çimento’dan 2026 Üçüncü Çeyrek Finansal Sonuçları
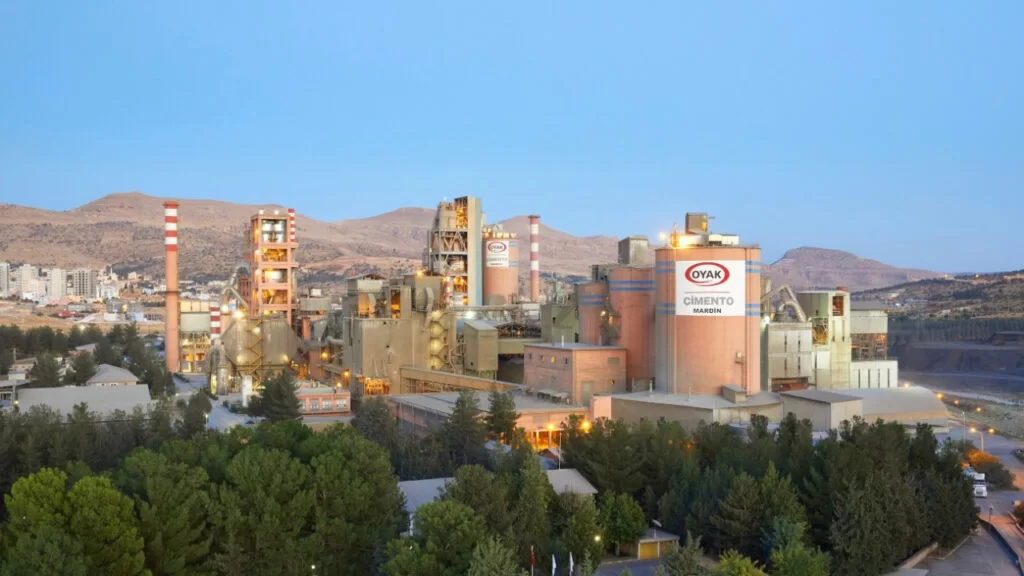
Oyak Çimento Fabrikaları A.Ş. (OYAKC), 2026 yılının üçüncü çeyreğine ait finansal tablolarını kamuoyu ile paylaştı. Şirketin açıkladığı verilerde net kâr ve hasılat kalemlerinde yıllık bazda yaşanan daralma piyasa dinamikleri açısından kritik bir eşiğe işaret ediyor.
Haberin Öne Çıkan Başlıkları
- Net Kârda Gerileme: Şirket 9 aylık dönemde 5.304.519.000 TL net kâr açıkladı.
- Yıllık Karşılaştırma: Geçen yılın aynı döneminde açıklanan 9.447.406.000 TL kâra göre yaklaşık %44’lük bir azalış görüldü.
- Operasyonel Veriler: Şirketin hasılatı %12, esas faaliyet kârı ise %20 oranında daraldı.
- Bilanço Yapısı: Özkaynaklar çeyreklik bazda %4 büyüme kaydetti.
2026 yılının ilk 9 ayını kapsayan finansal raporlar, OYAKC’nin sektördeki maliyet yönetimi ve talep değişimleri karşısında zorlandığını gösteriyor. 01.01.2026 – 30.09.2026 döneminde 5.304.519.000 TL net dönem kârı elde eden şirket, geçen yılın aynı dönemindeki 9.447.406.000 TL’lik performansın gerisinde kaldı. Sektör genelinde yaşanan hammadde ve enerji maliyet artışları, şirketin satış hasılatına %12’lik bir düşüş olarak yansıdı. Bilanço Açıklayan Şirketler listemizde yerini alan OYAKC, zorlu piyasa koşullarında 11.819.813.000 TL FAVÖK seviyesini korumaya çalışıyor.
| Gosterge | 2025/9 Aylık (TL) | 2026/9 Aylık (TL) |
|---|---|---|
| Satışlar | 52.577.157.000 | 46.326.639.000 |
| Net Kâr | 9.447.406.000 | 5.304.519.000 |
| Esas Faaliyet Kârı | 10.858.912.000 | 8.707.595.000 |
| FAVÖK | 13.677.605.000 | 11.819.813.000 |
Merak Edilen Sorular
OYAKC kârı neden düştü?
Şirketin satış hasılatındaki %12’lik düşüş ve esas faaliyet kârındaki %20’lik erime, sektör genelindeki talep yavaşlaması ve girdi maliyetlerindeki artıştan kaynaklanmaktadır.
Şirketin özkaynak durumu nedir?
OYAKC, finansal rasyolarında özkaynaklarını 83.431.105.000 TL seviyesine taşıyarak çeyreklik bazda %4 oranında artırmayı başarmıştır.
Finans Hattı Yorum:
OYAKC için bu bilanço, operasyonel kârlılık marjlarının baskı altında kaldığı bir dönemi yansıtıyor. Satış hasılatındaki daralma, inşaat sektöründeki genel yavaşlamanın şirket bilançosu üzerindeki doğrudan bir etkisi olarak okunmalıdır. Değerleme çarpanları olan 13,92 F/K ve 1,13 PD/DD oranları, şirketin piyasa tarafından temkinli fiyatlandığını gösteriyor.
Yatırımcı psikolojisi tarafında, %44’lük kâr düşüşünün piyasa beklentileriyle örtüşüp örtüşmediği önem taşıyor. Beklentilerin altında kalan kâr marjları genellikle kısa vadeli satış baskısını tetikleyebilir. Yatırımcıların, şirketin nakit akışı yönetimi ve önümüzdeki çeyrekteki hacim artışına dair vereceği sinyalleri yakından izlemeleri gerekecektir.
Aşağı yönlü riskler bağlamında, sektördeki daralmanın derinleşmesi halinde marjların daha da baskılanması muhtemeldir. 1,13 PD/DD seviyesinin altında oluşabilecek teknik kırılmalar, yatırımcılar için bir takip noktası oluşturabilir. Temel göstergelerdeki toparlanma emareleri gelene kadar hissede oynaklığın devam etmesi şaşırtıcı olmayacaktır.