Tofaş’tan Beklentilerle Uyumlu Kar Açıklaması
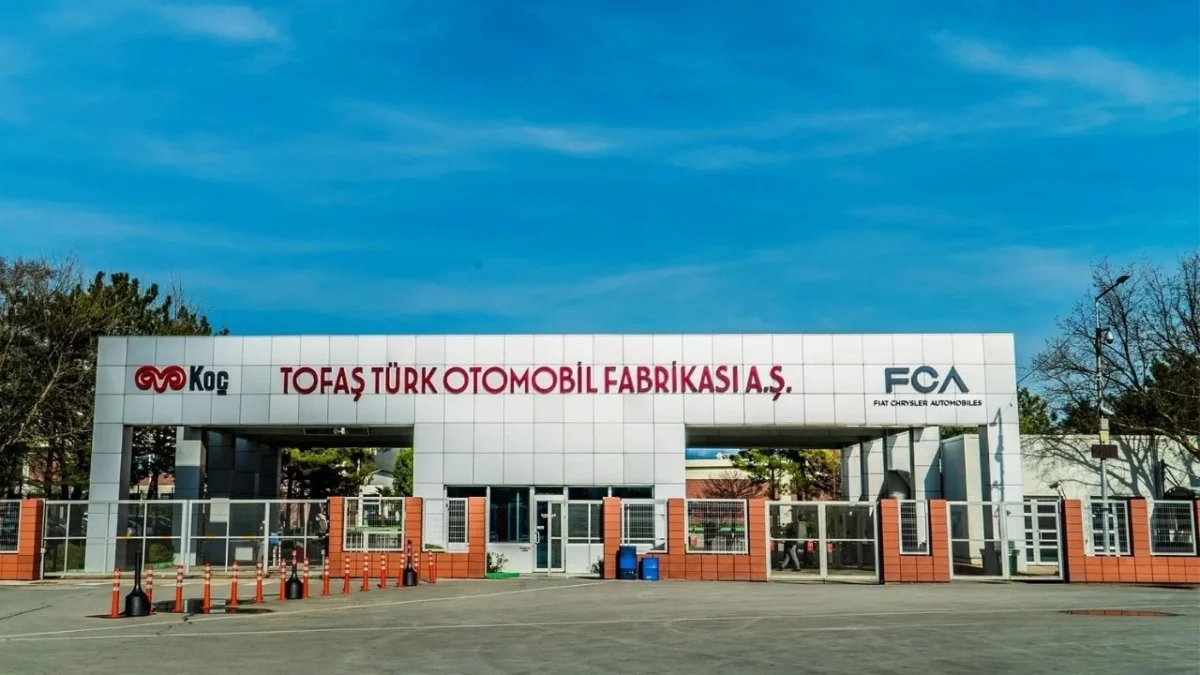
Tofaş Türk Otomobil Fabrikası A.Ş. (TOASO), 2026 yılı ikinci çeyrek finansal sonuçlarını duyurdu. Şirket, piyasa beklentileriyle paralel bir net kar rakamı elde ederken, finansal analizler ışığında sonuçlar değerlendirildi. İş Yatırım’ın analizine göre, parasal kazançlardaki artış net kara olumlu yansırken, FAVÖK (Faiz, Amortisman ve Vergi Öncesi Kar) rakamı beklentilerin altında kaldı. Bu sonuçlar, otomotiv sektöründeki dinamikler ve Tofaş’ın operasyonel performansına dair önemli ipuçları veriyor.
Detaylı Finansal Analiz
Tofaş, 2026 yılının ikinci çeyreğinde 3,09 milyar TL net kar elde ederek piyasa beklentileriyle uyumlu bir performans sergiledi. Bu rakam, İş Yatırım’ın beklentisi olan 2,61 milyar TL ve genel piyasa beklentisi olan 3,06 milyar TL’ye yakın seyrediyor. Net kara olumlu etki eden temel faktörlerden biri, çeyrek boyunca elde edilen parasal kazançlardaki artış oldu. Şirketin net satış gelirleri yıllık bazda %9 artışla 100,0 milyar TL‘ye ulaştı. Bu, İş Yatırım’ın 98,3 milyar TL’lik tahmini ve piyasanın 103,0 milyar TL’lik beklentisiyle karşılaştırıldığında, şirketin gelir yaratma kabiliyetinin güçlü kaldığını gösteriyor.
Ancak, FAVÖK rakamı piyasa beklentisinin %7 altında kalarak 2,1 milyar TL’ye geriledi. Bu durum, yıllık bazda %33’lük bir düşüşü temsil ediyor. FAVÖK marjı da aynı şekilde yıllık bazda 1,3 yüzde puan azalarak %2,1 seviyesine indi. Bu düşüşün ana nedenleri arasında iç pazardaki yoğun rekabet ve artan işletme giderleri gösteriliyor.
Operasyonel Performans ve Pazar Payı Gelişmeleri
Şirketin operasyonel performansına bakıldığında, 2. çeyrekte ihracattaki güçlü toparlanma dikkat çekiyor. Yurtiçi gelirler bir önceki yılın aynı dönemine benzer seviyede 78,3 milyar TL olarak gerçekleşirken, yurtiçi satış hacmi %6 artış gösterdi. Tofaş’ın Stellantis Türkiye operasyonlarını konsolide etmeye başlamasıyla birlikte, şirketin yurtiçi hafif araç pazarındaki payı ilk yarıda yıllık bazda 10 yüzde puan artarak %26,3’e yükseldi. Binek otomobil pazarındaki payı %20,5’e, hafif ticari araç pazarındaki payı ise %48,2’ye ulaştı.
İhracat gelirleri ise K0 hafif ticari araç modelinin yeni versiyonlarının desteğiyle iki katından fazla artarak 21,3 milyar TL’ye ulaştı. Bu, ihracat hacmindeki %110’luk artışın bir sonucu olarak görülüyor.
Brüt kar marjı yıllık bazda 0,7 yüzde puan azalarak %6,7’ye gerilerken, işletme giderleri/satış oranı 0,3 yüzde puan artarak %6,1’e yükseldi. Bu durum, rekabetin yüksek olduğu iç pazardaki maliyet baskısını yansıtıyor. Vergi öncesi kar marjı ise parasal kazançlardaki büyüme sayesinde yıllık bazda 1,3 yüzde puan artarak %3,4’e yükseldi.
Nakit Akışı ve Yatırım Harcamaları
Şirketin serbest nakit akışı, 2025’in ikinci çeyreğindeki negatif 7,7 milyar TL’den, 2026’nın aynı döneminde işletme giderlerindeki artış nedeniyle negatif 9,1 milyar TL’ye geriledi. 2025 yıl sonu itibarıyla 7,5 milyar TL olan net nakit pozisyonu, Mart ayındaki temettü ödemesi ve ilk yarıdaki 4,4 milyar TL’lik yatırım harcamaları sonucunda 13,76 milyar TL’lik net borç pozisyonuna dönüştü.
2026 Yılı Beklentilerinde Revizyon
Tofaş, 2026 yılına ilişkin toplam satış hacmi beklentisinde aşağı yönlü bir revizyona gitti. Yurtiçi hafif ticari araç pazar beklentisi 1,1 milyon – 1,2 milyon araç olarak güncellenirken, şirketin kendi yurtiçi satış hacmi hedefi 300 bin – 320 bin adede düşürüldü. Buna karşılık, ihracat hacmi beklentisi 75 bin – 85 bin adede yükseltildi. Bu revizyonlar sonucunda, şirketin 2026 yılı toplam satış hacmi beklentisi %5’lik bir düşüşle 375 bin – 405 bin adede geriledi. Toplam üretim hacmi ve yatırım harcama bütçesinde ise bir değişiklik yapılmadı.
Şirket yönetimi, 2026 yılı için %3-4 ve 2028 için %5-7 aralığındaki vergi öncesi kar marjı beklentisini korudu. İlk yarının vergi öncesi kar marjı %3,4 olarak gerçekleşti.
Bu beklentiler ışığında, TOASO hisselerinde kısa vadede kar satışlarının görülebileceği öngörülüyor. Şirket, bu sonuçları ve beklentileri saat 17:00’de düzenlenecek bir web yayını ile yatırımcılarına aktaracak. Tofaş’ın finansal performansı ve geleceğe yönelik stratejileri, otomotiv sektöründeki güncel şirket haberleri arasında yakından takip edilecek.
Finans Hattı Yorum:
Tofaş’ın açıkladığı 2026 yılı ikinci çeyrek bilançosu, otomotiv sektöründeki mevcut dinamikleri ve şirketin stratejik hamlelerini gözler önüne seriyor. Beklentilerle uyumlu net kar rakamı, piyasa tarafından olumlu karşılanırken, FAVÖK marjındaki daralma ve satış hacmi beklentisindeki revizyon, sektördeki rekabetçi baskıyı ve makroekonomik belirsizliklerin etkisini de hissedilir derecede ortaya koyuyor. Özellikle yurtiçi pazarda artan rekabet ve operasyonel giderlerin karlılığa etkisi, yatırımcıların dikkatle izlemesi gereken bir unsur olarak öne çıkıyor.
Şirketin ihracat gelirlerindeki güçlü artış ve pazar payındaki yükseliş, uluslararası pazarlardaki rekabet gücünü ve ürün çeşitliliğinin başarısını gösteriyor. Ancak, serbest nakit akışındaki gerileme ve net borç pozisyonuna geçiş, şirketin finansal esnekliği ve gelecekteki yatırım kapasitesi üzerinde potansiyel riskler barındırabilir. Bu durum, şirketin nakit akışını yönetme stratejilerini ve borçluluk seviyelerini yakından takip etmeyi gerektiriyor.
Önümüzdeki dönemde, Tofaş’ın küresel tedarik zincirindeki olası değişimlere uyum sağlama kabiliyeti, yeni model lansmanlarının başarısı ve makroekonomik koşulların seyri, şirketin hisse performansını doğrudan etkileyecektir. Ayrıca, şirketin stratejik ortaklıkları ve Ar-Ge yatırımlarının uzun vadeli büyüme potansiyeline katkısı da önemli birer izleme noktası olacaktır.