Tüpraş’tan Rekor Kar: 2Ç26 Finansal Sonuçları Borsa İstanbul’u Salladı
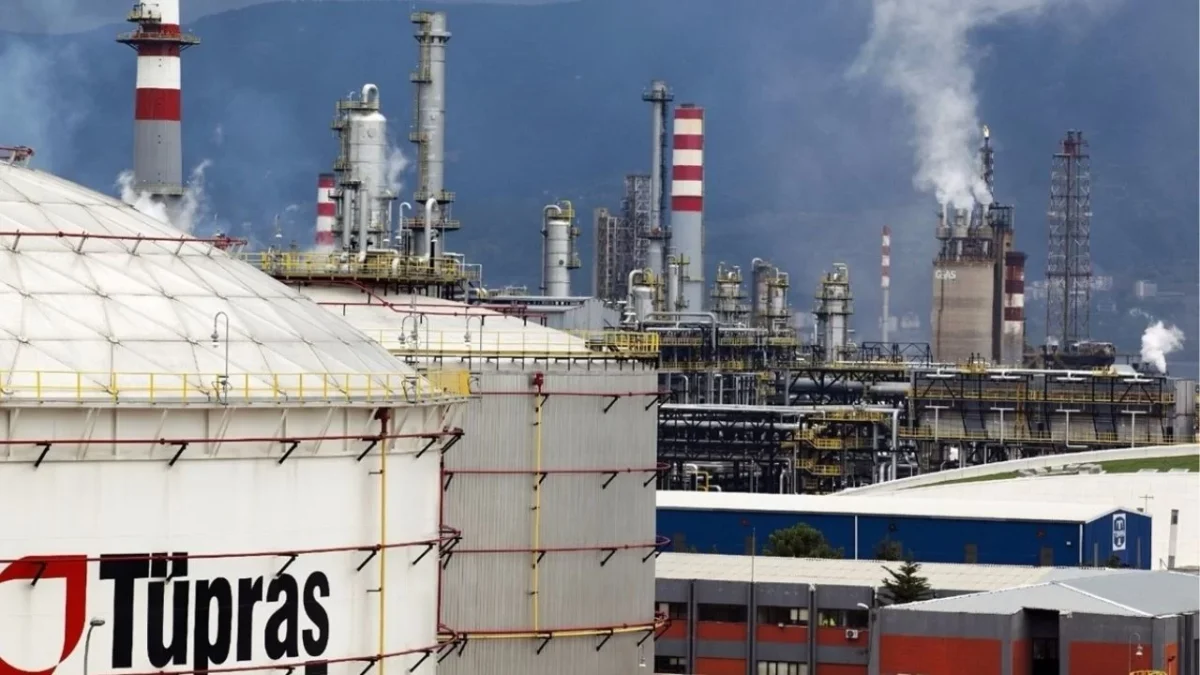
Tüpraş (TUPRS), 2026 yılının ikinci çeyreğinde açıkladığı finansal sonuçlarla piyasaları şaşırttı. Şirket, beklentilerin oldukça üzerinde bir net kar ve ciroya imza atarken, özellikle rekor kıran ürün marjları ve başarılı ham petrol tedarik yönetimi dikkat çekti. İş Yatırım, Tüpraş’ın bu güçlü performansını değerlendirerek gelecek beklentilerinde yukarı yönlü revizyonlara gitti.
Tüpraş’ın 2Ç26 Performansı Göz Doldurdu
Tüpraş, 2026 yılının ikinci çeyreğinde güçlü operasyonel performansını finansal tablolara yansıtarak beklentileri aşan bir sonuç elde etti. Şirket, yıllık bazda %291 artışla 45,9 milyar TL net kar açıkladı. Bu rakam, İş Yatırım’ın 31,2 milyar TL ve piyasa beklentisi olan 30,7 milyar TL’nin belirgin şekilde üzerinde yer aldı. Ciro tarafında ise yıllık bazda %60 artışla 386,4 milyar TL’ye ulaşıldı. Satış hacmindeki yüksek rakamlar ve ürün fiyatlarındaki artışlar bu büyümeyi destekledi.
Favök (Faiz, Amortisman ve Vergi Öncesi Kar) ise beklentilerin çok üzerinde, 54,3 milyar TL olarak gerçekleşti. Bu performansın arkasında, rekor seviyelere ulaşan ürün marjları ve şirketin ham petrol tedarikini başarıyla yönetmesi yatıyor. İş Yatırım, bu sonuçların ardından Tüpraş’ın 2026 FAVÖK tahminini 2,4 milyar dolardan 3,1 milyar dolara, net kar tahminini ise 1,3 milyar dolardan 1,9 milyar dolara yükseltti.
Operasyonel Verimlilik ve Stratejik Hamleler Sonuçları Şekillendirdi
Tüpraş’ın 2Ç26’daki başarısının temelinde operasyonel verimliliğini artırması ve stratejik tedarik yönetimi yatıyor. Şirket, %96 kapasite kullanım oranı ile 6,9 milyon ton üretim gerçekleştirirken, satış hacmi yıllık bazda %4 artışla 7,9 milyon tona ulaştı. Beyaz ürün verimi, 2017’den bu yana en yüksek ikinci çeyrek seviyesi olan %83’e yükseldi.
Özellikle orta distilat ürün marjları, küresel arz kesintilerinin etkisiyle tarihsel seviyelerin üzerinde seyretti. Benzin ürün marjları ise üretimin orta distilatlara kayması ve yüksek mevsimsel talep ortamında stokların tükenmesiyle önemli ölçüde arttı. Ağır-hafif ham petrol fiyat makası, jeopolitik gelişmelerin etkisiyle primli seyrederken, Tüpraş’ın çeşitlendirilmiş tedarik zinciri ve kompleks rafineri yapısı, hammadde maliyetlerini minimize etmesine olanak sağladı. Net rafineri marjı 2Ç26’da 21,4 dolar/varil olarak gerçekleşirken, yılın ilk yarısı itibarıyla bu rakam 15,6 dolar/varile ulaştı.
Olağanüstü Nakit Akışı ve Güçlü Finansal Pozisyon
Tüpraş, 2Ç26’da 118 milyar TL serbest nakit akımı yaratarak olağanüstü bir finansal performans sergiledi. Bu durum, operasyonel başarı ve işletme sermayesi yönetimindeki iyileşmenin bir sonucu olarak öne çıkıyor. İşletme sermayesi ihtiyacındaki keskin düşüş, şirketin nakit yaratma kabiliyetini artırdı. Yönetim, önümüzdeki çeyreklerde bu ihtiyacın kademeli olarak normaleşmesini bekliyor.
Şirketin yatırım harcamaları 246 milyon dolar seviyesinde gerçekleşirken, net nakit pozisyonu 1Ç26 sonundaki 79,9 milyar TL’den 2Ç26 sonunda 130,7 milyar TL’ye yükseldi. Bu güçlü nakit pozisyonu, şirketin finansal esnekliğini artırıyor ve gelecekteki olası yatırımlar veya stratejik hamleler için önemli bir avantaj sağlıyor.
Gelecek Beklentileri ve Revize Edilen Hedefler
Tüpraş, 2026 yılı için net rafineri marjı beklentisini 6-7 dolar/varilden 13-15 dolar/varile yükseltti. Diğer hedeflerinde (kapasite kullanım oranı, üretim ve satış hacmi, yatırım harcamaları) ise değişikliğe gitmedi. Yeni beklentiler doğrultusunda, şirketin 2026 için FAVÖK’ünün yaklaşık 3,1 milyar dolara ulaşması öngörülüyor.
İş Yatırım, Tüpraş’ın açıkladığı sonuçların ardından hisse üzerinde pozitif bir piyasa tepkisi bekliyor. Beklenti üstü FAVÖK ve net kar rakamları, net rafineri marjı beklentisindeki kayda değer yukarı yönlü revizyon ve güçlü nakit pozisyonundaki artış, hisse için olumlu göstergeler olarak değerlendiriliyor. Tüpraş, enerji sektöründeki dinamiklere rağmen sergilediği sağlam performansla yatırımcıların dikkatini çekmeye devam ediyor. Şirketin Güncel Şirket Haberleri sayfamızdan Tüpraş ve diğer şirketlerle ilgili tüm gelişmeleri takip edebilirsiniz.
Finans Hattı Yorum:
Tüpraş’ın 2Ç26 finansal sonuçları, şirketin operasyonel mükemmelliğini ve küresel enerji piyasalarındaki dalgalanmalardan faydalanma becerisini bir kez daha gözler önüne serdi. Beklentileri aşan kar rakamları ve artırılan marj beklentisi, şirketin karlılığının sürdürülebilirliği konusunda olumlu sinyaller veriyor. Bu durum, özellikle enerji maliyetlerinin ve petrol fiyatlarının volatil olduğu bir ortamda Tüpraş’ın stratejik konumunu pekiştiriyor.
Şirketin güçlü nakit pozisyonu ve operasyonel verimliliği, sektördeki diğer oyunculara kıyasla rekabet avantajı sağlıyor. Yüksek kapasite kullanım oranları ve başarılı ham petrol tedarik yönetimi, şirketin maliyet kontrolünü sağlarken, küresel arz ve talep dengesindeki değişimlere karşı bir tampon görevi görüyor. Tüpraş’ın bu performansı, enerji sektörünün geleceğine yönelik olumlu bir bakış açısı sunuyor.
Yatırımcılar açısından, Tüpraş’ın marj beklentisindeki yükseliş ve güçlü nakit akışı, hisse senedi değerlemesi açısından olumlu bir katalizör görevi görebilir. Ancak, küresel jeopolitik riskler, enerji talebindeki potansiyel yavaşlama ve regülasyonlardaki değişimler gibi dışsal faktörler yakından takip edilmelidir. Şirketin uzun vadeli stratejileri ve bu risklere karşı alınan önlemler, yatırım kararlarında belirleyici olacaktır.