Ülker Bisküvi (ULKER) İçin Hedef Fiyat Güncellendi
Son olarak 13 Ekim tarihinde bir aracı kurum, Ülker Bisküvi Sanayi A.Ş. (ULKER) hisseleri için hedef fiyatında bir güncelleme yaptı. Yapılan güncelleme ile birlikte hisse senedine yönelik ‘tut’ tavsiyesinden ‘al’ tavsiyesine geçiş yapıldı. Bu gelişme, yatırımcıların ve piyasa gözlemcilerinin dikkatini çekti.
Deniz Yatırım’dan ULKER Hisse Senedi Raporu
Deniz Yatırım, Ülker Bisküvi hisseleri için daha önce belirlediği hedef fiyatını revize etti. Kurum, hisse senedi için başlangıçta 154,07 TL olarak belirlediği hedef fiyatını, 156,90 TL’ye yükseltti. Bu artış, şirketin gelecekteki performansına yönelik olumlu beklentilerin bir göstergesi olarak yorumlanıyor. Ayrıca, aracı kurum, daha önceki ‘tut’ tavsiyesini ‘al’ olarak güncelleyerek, hisse senedine yatırım yapmanın cazip hale geldiği yönünde bir sinyal verdi. Mevcut 85,75 TL’lik son fiyat dikkate alındığında, bu yeni hedef fiyat, %82,97’lik bir prim potansiyeli sunduğu anlamına geliyor. Bu raporlama 13 Ekim 2026 tarihi itibarıyla yapılmıştır.
Ülker Bisküvi’nin Sektördeki Yeri ve Gelecek Potansiyeli
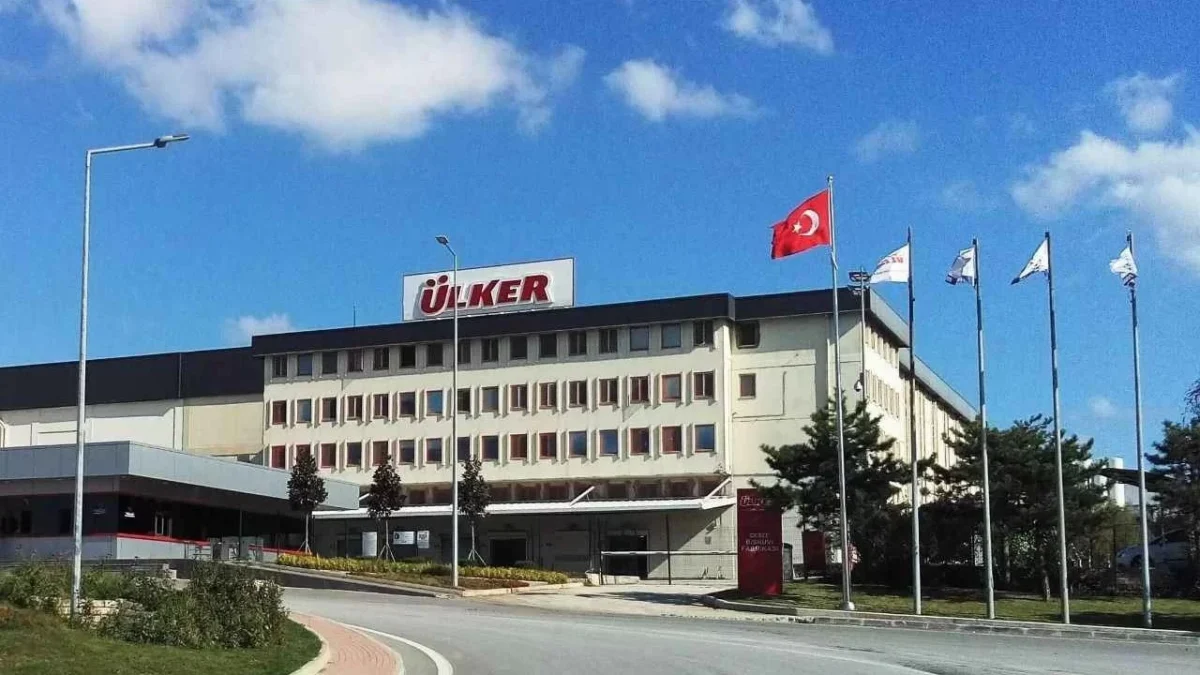
Ülker Bisküvi, Türkiye’nin gıda ve içecek sektöründe önemli bir yere sahip olan, köklü ve tanınmış bir firmadır. Bisküvi, kek, çikolata ve diğer atıştırmalık ürünleriyle geniş bir tüketici kitlesine ulaşmaktadır. Şirketin üretim kapasitesi, dağıtım ağı ve marka bilinirliği, onu sektöründe lider konuma taşımaktadır. Son yıllarda artan tüketici talebi ve şirketin inovasyon odaklı ürün geliştirme stratejileri, finansal performansı üzerinde olumlu etkiler yaratmaktadır. Özellikle gelişmekte olan pazarlardaki büyüme potansiyeli ve şirketin ihracat kapasitesinin artırılması, gelecekteki gelir artışları için önemli birer katalizör olarak öne çıkmaktadır. Şirketin finansal sağlığı ve operasyonel verimliliği de yatırımcılar nezdinde güven uyandırmaktadır.
Aracı kurumların hedef fiyat güncellemeleri, genellikle şirketin mevcut finansal durumu, sektördeki rekabet koşulları ve makroekonomik beklentiler dikkate alınarak yapılır. Deniz Yatırım’ın Ülker Bisküvi hissesi için belirlediği bu yeni hedef fiyat ve tavsiye değişikliği, şirketin gelecek vaat eden potansiyelini yansıtmaktadır. Yatırımcılar için bu tür analizler, portföylerini oluştururken veya mevcut yatırımlarını değerlendirirken önemli bir referans noktası oluşturmaktadır. Bu analizin Güncel Şirket Haberleri kapsamında değerlendirilmesi, piyasadaki genel eğilimleri anlamak açısından da faydalı olacaktır.
Finans Hattı Yorum:
Deniz Yatırım’ın Ülker Bisküvi (ULKER) için hedef fiyatını yükseltmesi ve tavsiyesini ‘al’ olarak revize etmesi, şirketin operasyonel performansı ve piyasa değerlemesi açısından olumlu bir gelişme olarak değerlendirilebilir. Bu tür analitik güncellemeler, şirketin mevcut pazar koşullarındaki konumunu ve geleceğe yönelik büyüme potansiyelini daha net ortaya koymaktadır. Özellikle gıda sektöründeki güçlü konumu ve tüketici talebindeki artış eğilimi, şirketin gelir akışlarını desteklemeye devam edecektir.
Hedef fiyatın son işlem fiyatına göre sunduğu %82,97’lik prim potansiyeli, yatırımcı ilgisini artırabilecek bir unsurdur. Bu durum, piyasada Ülker Bisküvi hisselerine yönelik alım iştahını tetikleyebilir. Ancak, genel piyasa koşulları, enflasyonist baskılar ve potansiyel düzenleyici değişiklikler gibi faktörler de hisse senedinin performansını etkileyebilecek risk unsurları arasında yer almaktadır. Yatırımcıların bu potansiyel getiriyi değerlendirirken, olası riskleri de göz önünde bulundurmaları önemlidir.
Stratejik olarak, Ülker Bisküvi’nin marka gücünü koruyarak ve yenilikçi ürünlerle pazar payını artırma çabaları sürdürmesi beklenmektedir. Sürdürülebilirlik ve operasyonel verimlilik konularında atılacak adımlar, uzun vadeli değer yaratma potansiyelini pekiştirecektir. Yatırımcılar açısından, şirketin bilanço sağlığı, nakit akışı üretimi ve olası sermaye artırımı veya temettü politikaları gibi unsurların yakından takip edilmesi, yatırım kararlarını daha sağlam temellere oturtacaktır.