Zorlu Enerji’den Şaşırtan Finansal Sonuçlar: Net Zarar Açıklaması Geldi
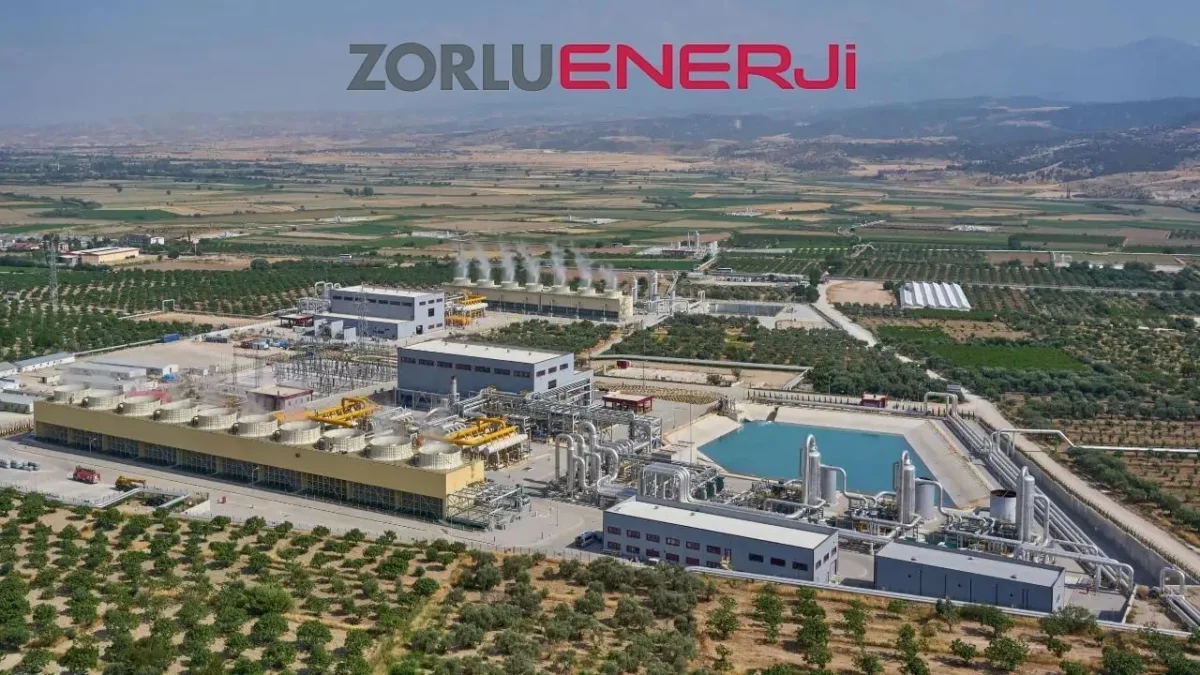
Zorlu Holding bünyesindeki Zorlu Enerji Elektrik Üretim A.Ş. (ZOREN), 2026 yılının ikinci çeyreğine ilişkin finansal sonuçlarını duyurdu. Açıklanan bilanço verilerine göre, şirket önemli bir net zarar kalemiyle yatırımcılarını karşıladı. Detaylı analizler Gedik Yatırım Menkul Değerler A.Ş. tarafından yapıldı.
Zorlu Enerji’nin Detaylı Finansal Performansı
Şirketin 2. çeyrek net satışları, geçen yılın aynı dönemine kıyasla %23,79’luk bir düşüşle 6.645 milyon TL olarak kaydedildi. 2026 yılının ilk altı ayında ise net satışlar %24,83 azalarak 13.002 milyon TL seviyesine geriledi. FAVÖK (Faiz, Vergi, Amortisman ve Faiz Öncesi Kâr) rakamları da benzer bir eğilim gösterdi. İkinci çeyrekte FAVÖK, yıllık bazda %32,97 düşüşle 1.444 milyon TL’ye inerken, yılın ilk yarısında bu rakam %35,38 azalarak 2.457 milyon TL oldu.
FAVÖK marjı da baskı altında kaldı. 2. çeyrekte marj, geçen yılın aynı dönemine göre 298 baz puan azalarak %21,7’ye düştü. İlk altı aylık dönemde ise marj 309 baz puanlık bir düşüşle %18,9 olarak gerçekleşti.
Net Zarardaki İyileşme ve Operasyonel Zayıflık
Şirketin en dikkat çekici finansal kalemi ise net zarar oldu. 2. çeyrekte 2.746 milyon TL net zarar açıklayan Zorlu Enerji’nin bu rakamı, geçen yılın aynı çeyreğindeki 6.380 milyon TL’lik zarara kıyasla %56,95’lik bir iyileşme gösterdi. Ancak yılın ilk altı ayında net zarar %45,41 azalışla 6.026 milyon TL seviyesinde gerçekleşti.
Gedik Yatırım’ın değerlendirmesine göre, 2Ç26’da açıklanan 2,75 milyar TL net zarar, büyük ölçüde düşen finansman giderleri ve güçlü net parasal kazançlardan kaynaklanıyor. Ancak operasyonel performansın zayıf kalması dikkatlerden kaçmadı. Net satışlar %24 gerileyerek 6,65 milyar TL’ye düşerken, FAVÖK %33 azalarak 1,44 milyar TL’ye indi. Şirketin kendi tanımladığı düzeltilmiş FAVÖK ise yıllık bazda %16 azalarak 3,0 milyar TL oldu.
Net parasal kazançlar, 2Ç25’te 227 milyon TL’lik parasal kayba karşılık 1,74 milyar TL’ye yükselerek net kâr üzerindeki olumlu etkiyi artırdı. Ayrıca, net finansman giderlerinin 6,40 milyar TL’den 3,95 milyar TL’ye gerilemesi de zararın düşmesine katkı sağladı. Ancak, son 12 aylık FAVÖK üretimindeki zayıflama nedeniyle Net Borç/FAVÖK oranı, 1Ç26’daki 7,8x ve 2025 yıl sonundaki 7,2x seviyelerinden 8,5x’e yükselerek borçluluk görünümünü olumsuz etkiledi.
Genel olarak, sonuçlar nötr olarak değerlendiriliyor. Net zarardaki yıllık iyileşme, yüksek parasal kazançlar ve düşük finansman giderleri gibi dış faktörlere dayanırken, şirketin temel operasyonel kârlılığının zayıf kalmaya devam etmesi önemli bir endişe kaynağı olarak öne çıkıyor. Yatırımcılar, şirket haberleri ve finansal durumları yakından takip etmelidir.
| 2026 2. Çeyrek (Milyon TL) | 2025 2. Çeyrek (Milyon TL) | Değişim (%) | |
| Net Satışlar | 6.645 | 8.719 | -23,79 |
| FAVÖK | 1.444 | 2.154 | -32,97 |
| Net Zarar | 2.746 | 6.380 | -56,95 |
| FAVÖK Marjı (%) | 21,7 | 24,7 | -300 bps |
Finans Hattı Yorum:
Zorlu Enerji’nin açıkladığı 2026 yılı ikinci çeyrek finansal sonuçları, şirketin operasyonel kârlılığındaki zorluklara işaret ederken, finansman giderlerindeki düşüş ve parasal kazançlardaki artışın net zararı törpülediği bir tabloyu ortaya koyuyor. Satışlardaki ve FAVÖK’teki belirgin düşüşler, şirketin enerji üretimindeki temel faaliyetlerinin baskı altında olduğunu gösteriyor. Bu durum, sektördeki genel eğilimlerle uyumlu olsa da, zorlu ekonomik koşulların şirketin gelir akışını nasıl etkilediğini gözler önüne seriyor.
Yatırımcıların ve piyasa analistlerinin odağında, operasyonel performansın ne zaman toparlanacağı ve şirketin borçluluk oranının hangi seviyelere geleceği yer alacaktır. Borç/FAVÖK oranındaki artış, şirketin finansal esnekliği üzerinde potansiyel bir baskı unsuru oluşturabilir. Bu nedenle, önümüzdeki çeyreklerde şirketin maliyet yönetimi ve gelir artırıcı stratejileri kritik önem taşıyacaktır.
Genel olarak, şirket için nötr bir değerlendirme yapmakla birlikte, kısa vadede önemli bir iyileşme sinyali görülmediğini belirtmek gerekir. Operasyonel zayıflığın sürmesi ve borçluluk oranındaki artış, hisse üzerinde baskı yaratabilecek temel risk faktörleri olarak öne çıkmaktadır. Enerji piyasalarındaki dalgalanmalar ve regülasyon değişiklikleri de şirketin gelecekteki performansını etkileyebilecek önemli dış etkenler arasındadır.