Türk Altın İşletmeleri İçin Hedef Fiyat Revize Edildi
Türk Altın İşletmeleri A.Ş. (TRALT) hisseleri, aracı kurumların hedef fiyat açıklamalarıyla gündemdeki yerini koruyor. Son olarak bir aracı kurum, şirketin hisseleri için belirlediği hedef fiyatı revize ederek yatırımcıların dikkatini çekti. Bu gelişme, şirketin mevcut piyasa koşullarındaki performansına ve gelecekteki potansiyeline ilişkin beklentileri yansıtıyor.
Gedik Yatırım’dan TRALT İçin Güncel Değerlendirme
Gedik Yatırım, Türk Altın İşletmeleri (TRALT) için daha önce belirlediği hedef fiyatı düşürdü. Kurum, TRALT hissesi için hedef fiyatını 70,00 TL seviyesinden 60,00 TL‘ye çekti. Bu revizyonla birlikte, hisse için daha önceki “endeks üstü getiri” tavsiyesi “endekse paralel getiri” olarak güncellendi. Şirketin son işlem fiyatının 44,46 TL olduğu göz önüne alındığında, Gedik Yatırım’ın yeni hedef fiyatı %34,95’lik bir prim potansiyeli barındırıyor. Bu değişiklik, şirketin mevcut finansal durumu, sektörel beklentiler ve genel piyasa dinamikleri çerçevesinde yapılmış bir değerlendirmenin sonucudur.
Türk Altın İşletmeleri’nin Sektörel Konumu
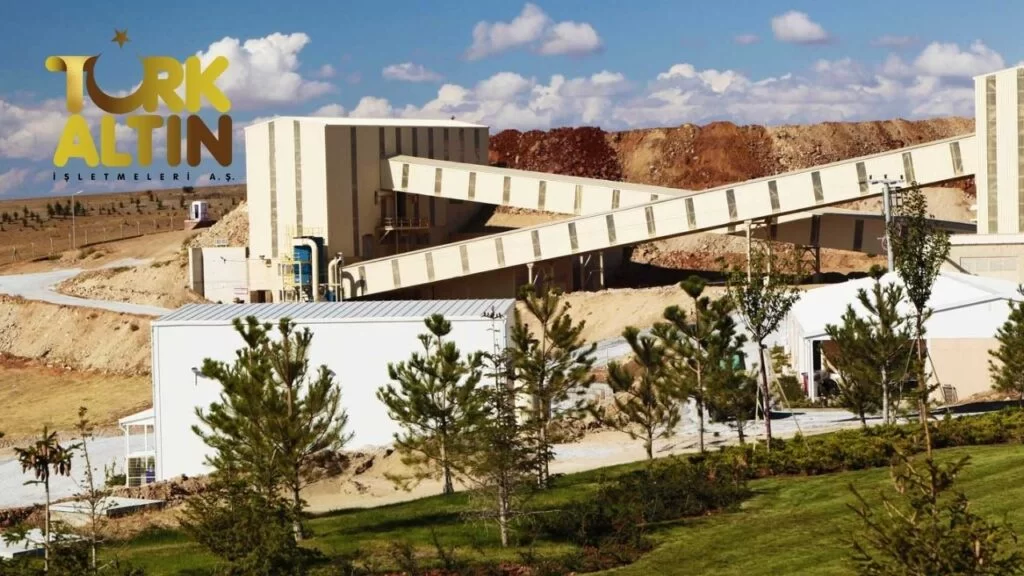
Türk Altın İşletmeleri, Türkiye’nin altın madenciliği sektöründe faaliyet gösteren önemli firmalardan biridir. Maden arama, çıkarma ve işleme süreçlerini yürüten şirket, ülkenin değerli maden kaynaklarından faydalanarak katma değer yaratmayı hedeflemektedir. Altın fiyatlarındaki küresel dalgalanmalar ve yerel ekonomik politikalar, şirketin operasyonel karlılığını ve dolayısıyla hisse senedi performansını doğrudan etkileyebilmektedir. Son dönemde altın fiyatlarındaki göreceli istikrar ve enflasyonist baskılar, altın madenciliği şirketleri için olumlu bir zemin hazırlayabilmektedir. Ancak, operasyonel maliyetler, çevresel düzenlemeler ve ruhsatlandırma süreçleri gibi faktörler de şirketin karlılığını etkileyen önemli unsurlardır. Yatırımcılar, bu tür aracı kurum raporlarını, şirketin uzun vadeli stratejileri ve finansal sağlığı hakkında ek bir bakış açısı kazanmak için değerlendirmektedir.
Finansal Veriler ve Yatırımcı Beklentileri
TRALT hissesine yönelik hedef fiyat güncellemeleri, yatırımcıların şirketin finansal raporlarını ve gelecek beklentilerini yakından takip ettiğini göstermektedir. Aracı kurumların analistleri, şirketin bilançosunu, gelir tablosunu ve nakit akış tablolarını detaylı bir şekilde inceleyerek hisse başına değerlemeler yapmaktadır. Bu değerlemeler, şirketin karlılık oranları, borçluluk durumu, büyüme potansiyeli ve sektördeki rekabetçi konumu gibi birçok faktöre dayanmaktadır. Gedik Yatırım’ın hedef fiyatını düşürmesi ve tavsiyesini güncellemesi, şirketin kısa vadeli performansına ilişkin ihtiyatlı bir duruş sergilediğini düşündürebilir. Ancak, hissenin mevcut fiyatının hedef fiyatın altında olması, belirli bir alım fırsatı sunduğu şeklinde de yorumlanabilir. Yatırımcılar, bu tür analizleri kendi risk toleransları ve yatırım hedefleri doğrultusunda değerlendirmelidir. Güncel şirket haberleri ve analizler, yatırım kararlarında önemli bir rol oynamaktadır.
Türk Altın İşletmeleri’nin hisse senedi performansı, sadece aracı kurum raporlarıyla değil, aynı zamanda şirketin açıkladığı finansal sonuçlar, yeni maden sahalarının keşfedilmesi veya mevcut sahalardaki üretim kapasitesinin artırılması gibi operasyonel gelişmelerle de şekillenmektedir. Küresel ekonomik görünümdeki belirsizlikler ve faiz oranlarındaki değişimler de genel piyasa üzerinde etkili olmakta ve bu durum, madencilik hisselerini de dolaylı olarak etkilemektedir. Yatırımcılar için, şirketin yönetim stratejisi, teknolojik yatırımları ve sürdürülebilirlik alanındaki çalışmaları da uzun vadeli değerlemeler açısından dikkate alınması gereken önemli faktörlerdir.
Finans Hattı Yorum:
Türk Altın İşletmeleri (TRALT) özelinde aracı kurum hedef fiyatının revize edilmesi, şirket özelindeki dinamiklerin ve genel piyasa koşullarının bir yansımasıdır. Hedef fiyatın aşağı yönlü çekilmesi, analistlerin mevcut durumda şirketin gelecekteki nakit akışlarını veya karlılık beklentilerini daha temkinli bir şekilde fiyatladığına işaret edebilir. Bu durum, yatırımcılar için bir sinyal niteliği taşısa da, hissenin mevcut fiyatına göre sunduğu prim potansiyeli, alım iştahını canlı tutabilir. Şirketin operasyonel verimliliği ve altın fiyatlarındaki olası hareketler, hissenin bundan sonraki seyrini belirleyecektir.
Bu tür hedef fiyat güncellemeleri, piyasa likiditesi ve yatırımcı algısı üzerinde kısa vadeli dalgalanmalara neden olabilir. Gedik Yatırım’ın tavsiyesini “endekse paralel getiri” olarak değiştirmesi, hissenin artık daha az spekülatif ve daha çok temel verilere dayalı bir performans göstereceğine işaret edebilir. Yatırımcıların, bu tür raporları, kendi analizleriyle birleştirerek ve şirketin uzun vadeli büyüme potansiyelini göz önünde bulundurarak hareket etmeleri önemlidir. Altın madenciliği sektörü, emtia fiyatlarındaki değişimlere duyarlılığı yüksek olduğundan, global emtia piyasalarındaki gelişmelerin de yakından takibi gerekmektedir.
Şirketin finansal sağlığını ve operasyonel kapasitesini destekleyecek stratejik hamleleri, uzun vadeli yatırımcılar için kilit noktaları oluşturmaktadır. Yeni rezervlerin bulunması, üretim teknolojilerindeki ilerlemeler veya maliyet optimizasyonu gibi gelişmeler, şirketin değerlemesinde önemli rol oynayabilir. Mevcut durumda, hissenin yaklaşık %35’lik bir prim potansiyeli barındırması, kısa vadeli beklentiler açısından cazip görünebilir. Ancak, yatırımcıların, şirketin gelecekteki finansal performansını ve sektördeki rekabet gücünü sürekli olarak izlemesi, olası riskleri ve fırsatları değerlendirmeleri için hayati önem taşımaktadır.